

RollAMA: Huhn gewinnt, Rind verliert Menge – und Aktionen werden wichtiger
Editor öffnen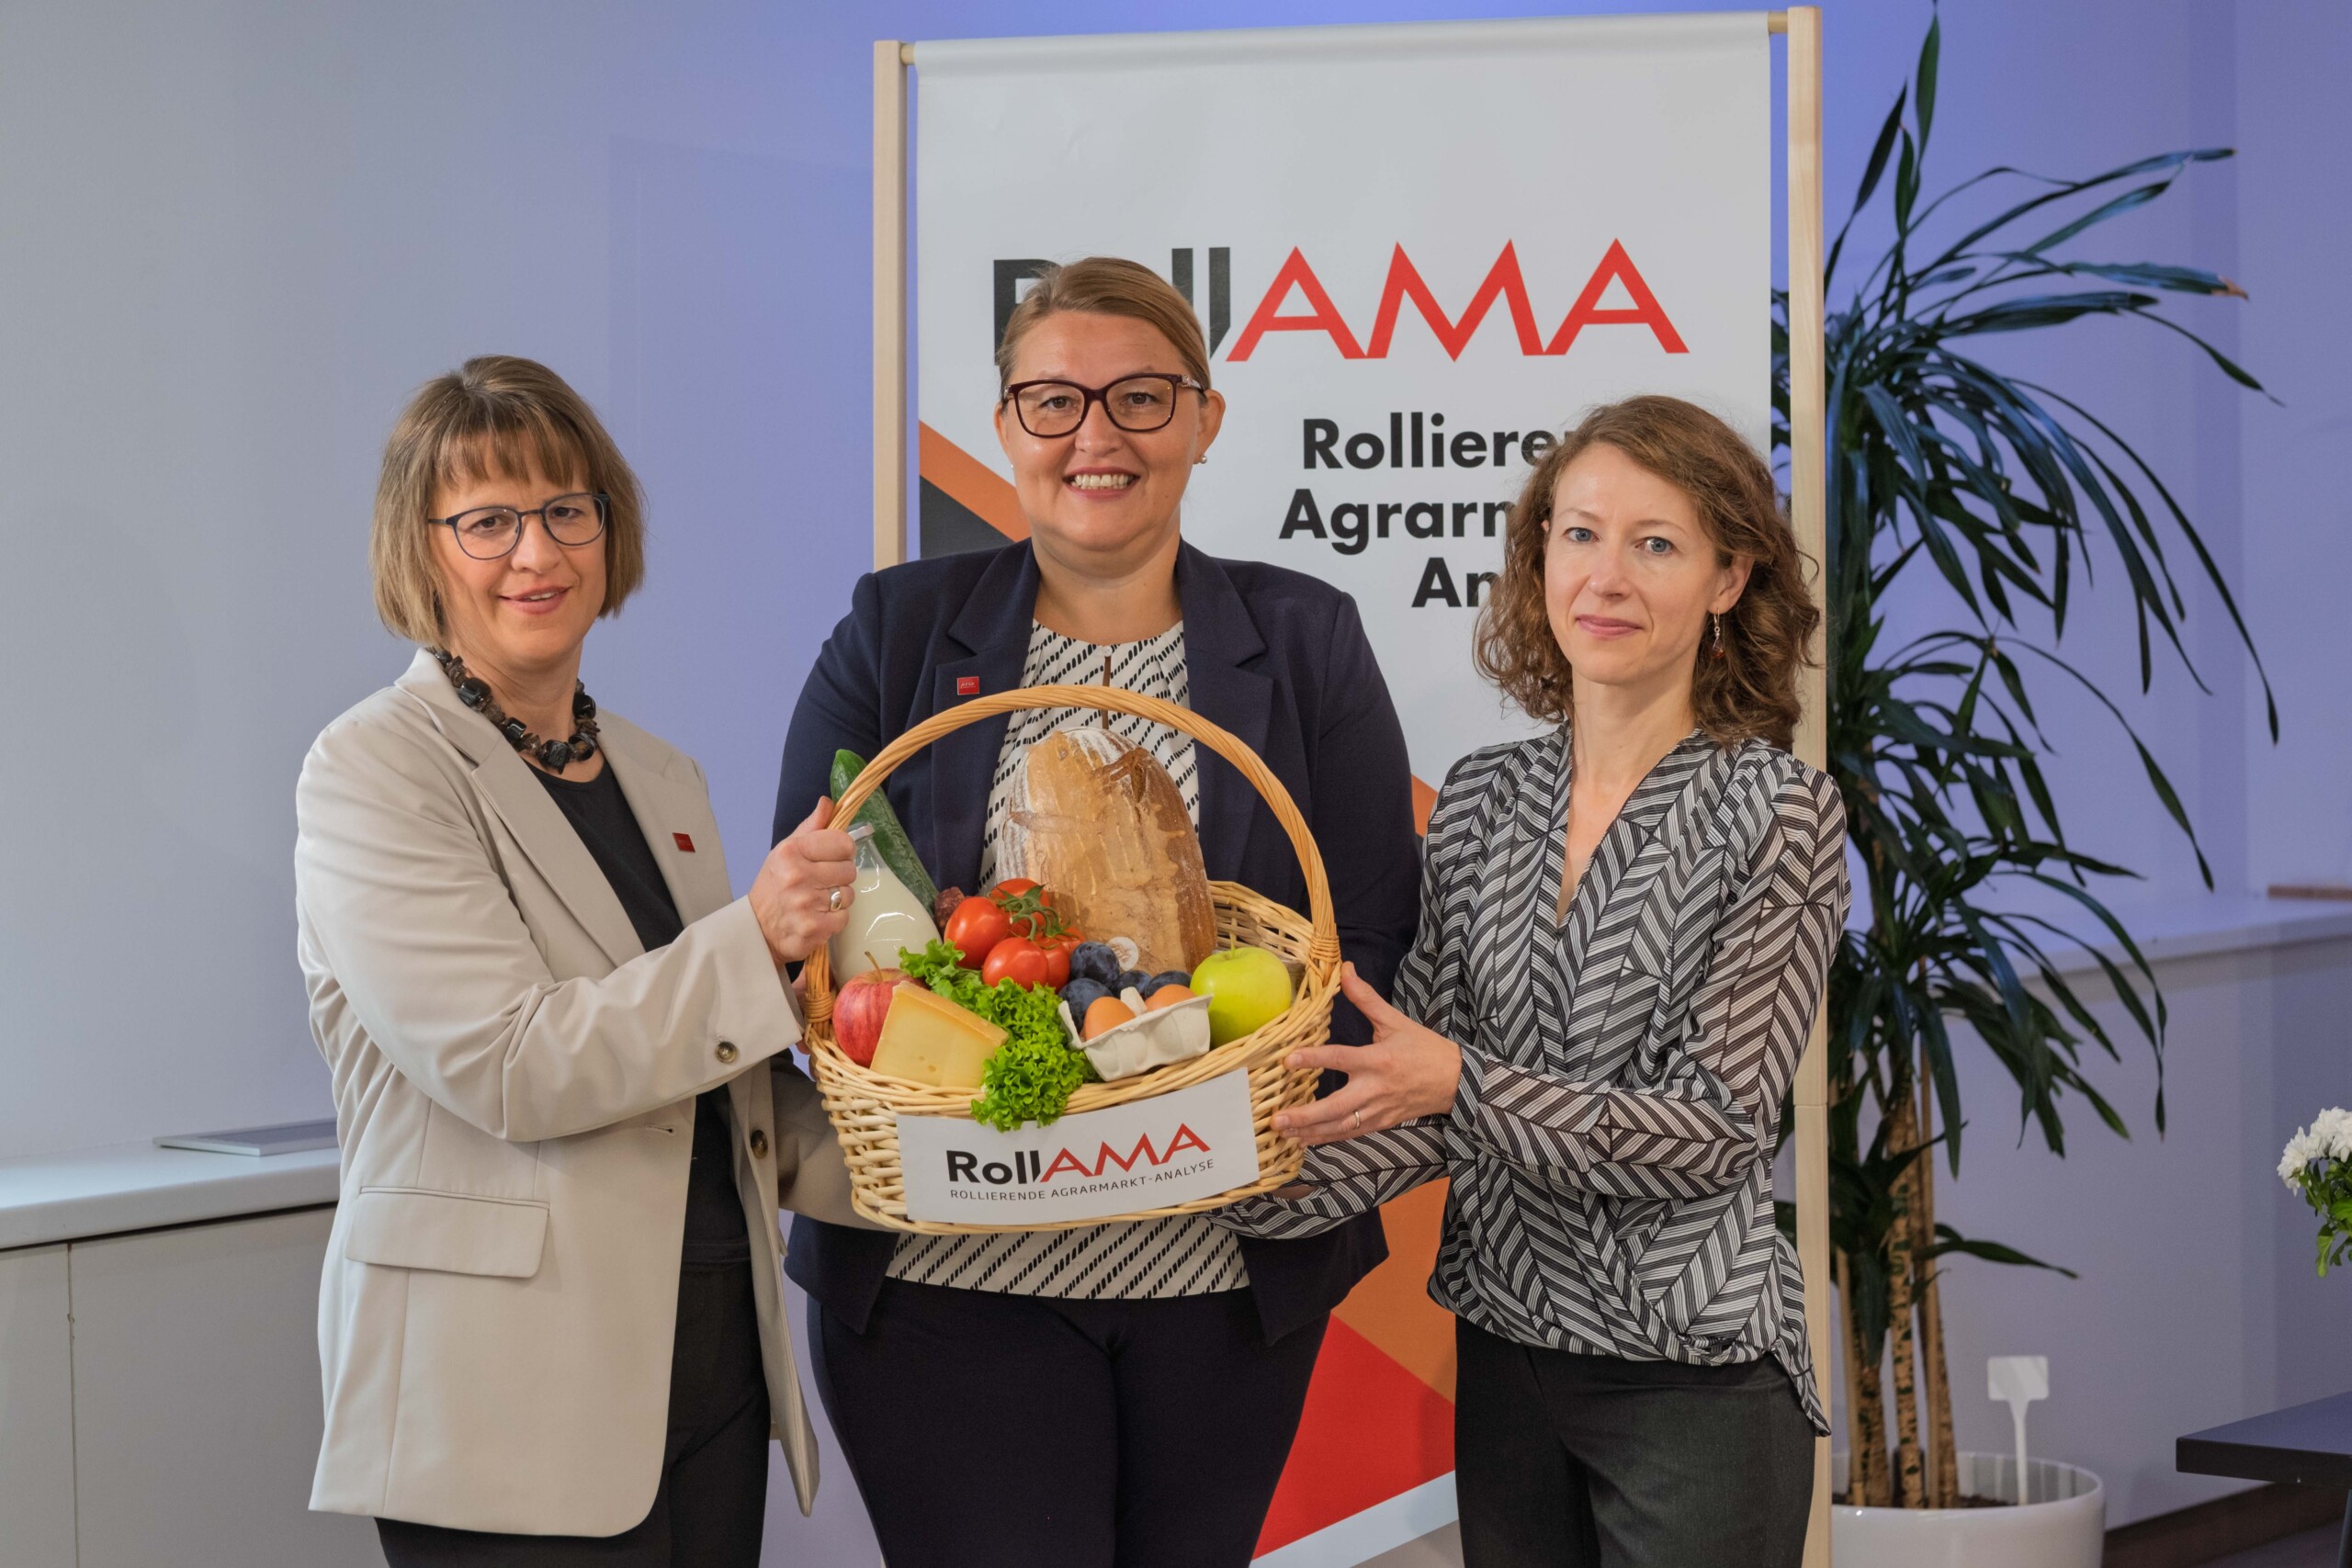
Österreichs Haushalte kaufen weniger Lebensmittel, achten stärker auf Aktionen und weichen häufiger auf Diskonter und Handelsmarken aus. Mitten in diesem von Preisbewusstsein geprägten Markt entwickelt sich allerdings eine Fleischart auffallend gegen den Trend: Hühnerfleisch legt weiter zu und erreicht im ersten Halbjahr 2026 bereits 32 Prozent Mengenanteil innerhalb des Fleischmarktes. Schweinefleisch bleibt vergleichsweise stabil, während höhere Preise und ein knappes Angebot bei Rindfleisch auf die Nachfrage drücken.
Die aktuelle Halbjahresbilanz der RollAMA der AMA-Marketing liefert damit für die österreichische Fleischbranche ein deutlich differenzierteres Bild als die insgesamt rückläufigen Einkaufsmengen vermuten lassen. Über alle erfassten Warengruppen sank die Einkaufsmenge im Lebensmitteleinzelhandel gegenüber dem ersten Halbjahr 2025 um 4,6 Prozent. Gleichzeitig verschieben sich die Gewichte innerhalb des Warenkorbs deutlich.
Für Fleischer, Fleischwirtschaft und Lebensmittelhandel besonders relevant: Geflügel setzt seinen längerfristigen Aufwärtstrend fort. Schon 2025 war Hühnerfleisch einer der Wachstumstreiber am österreichischen Fleischmarkt. Im ersten Halbjahr 2026 gewinnt es erneut bei Menge und Umsatz.
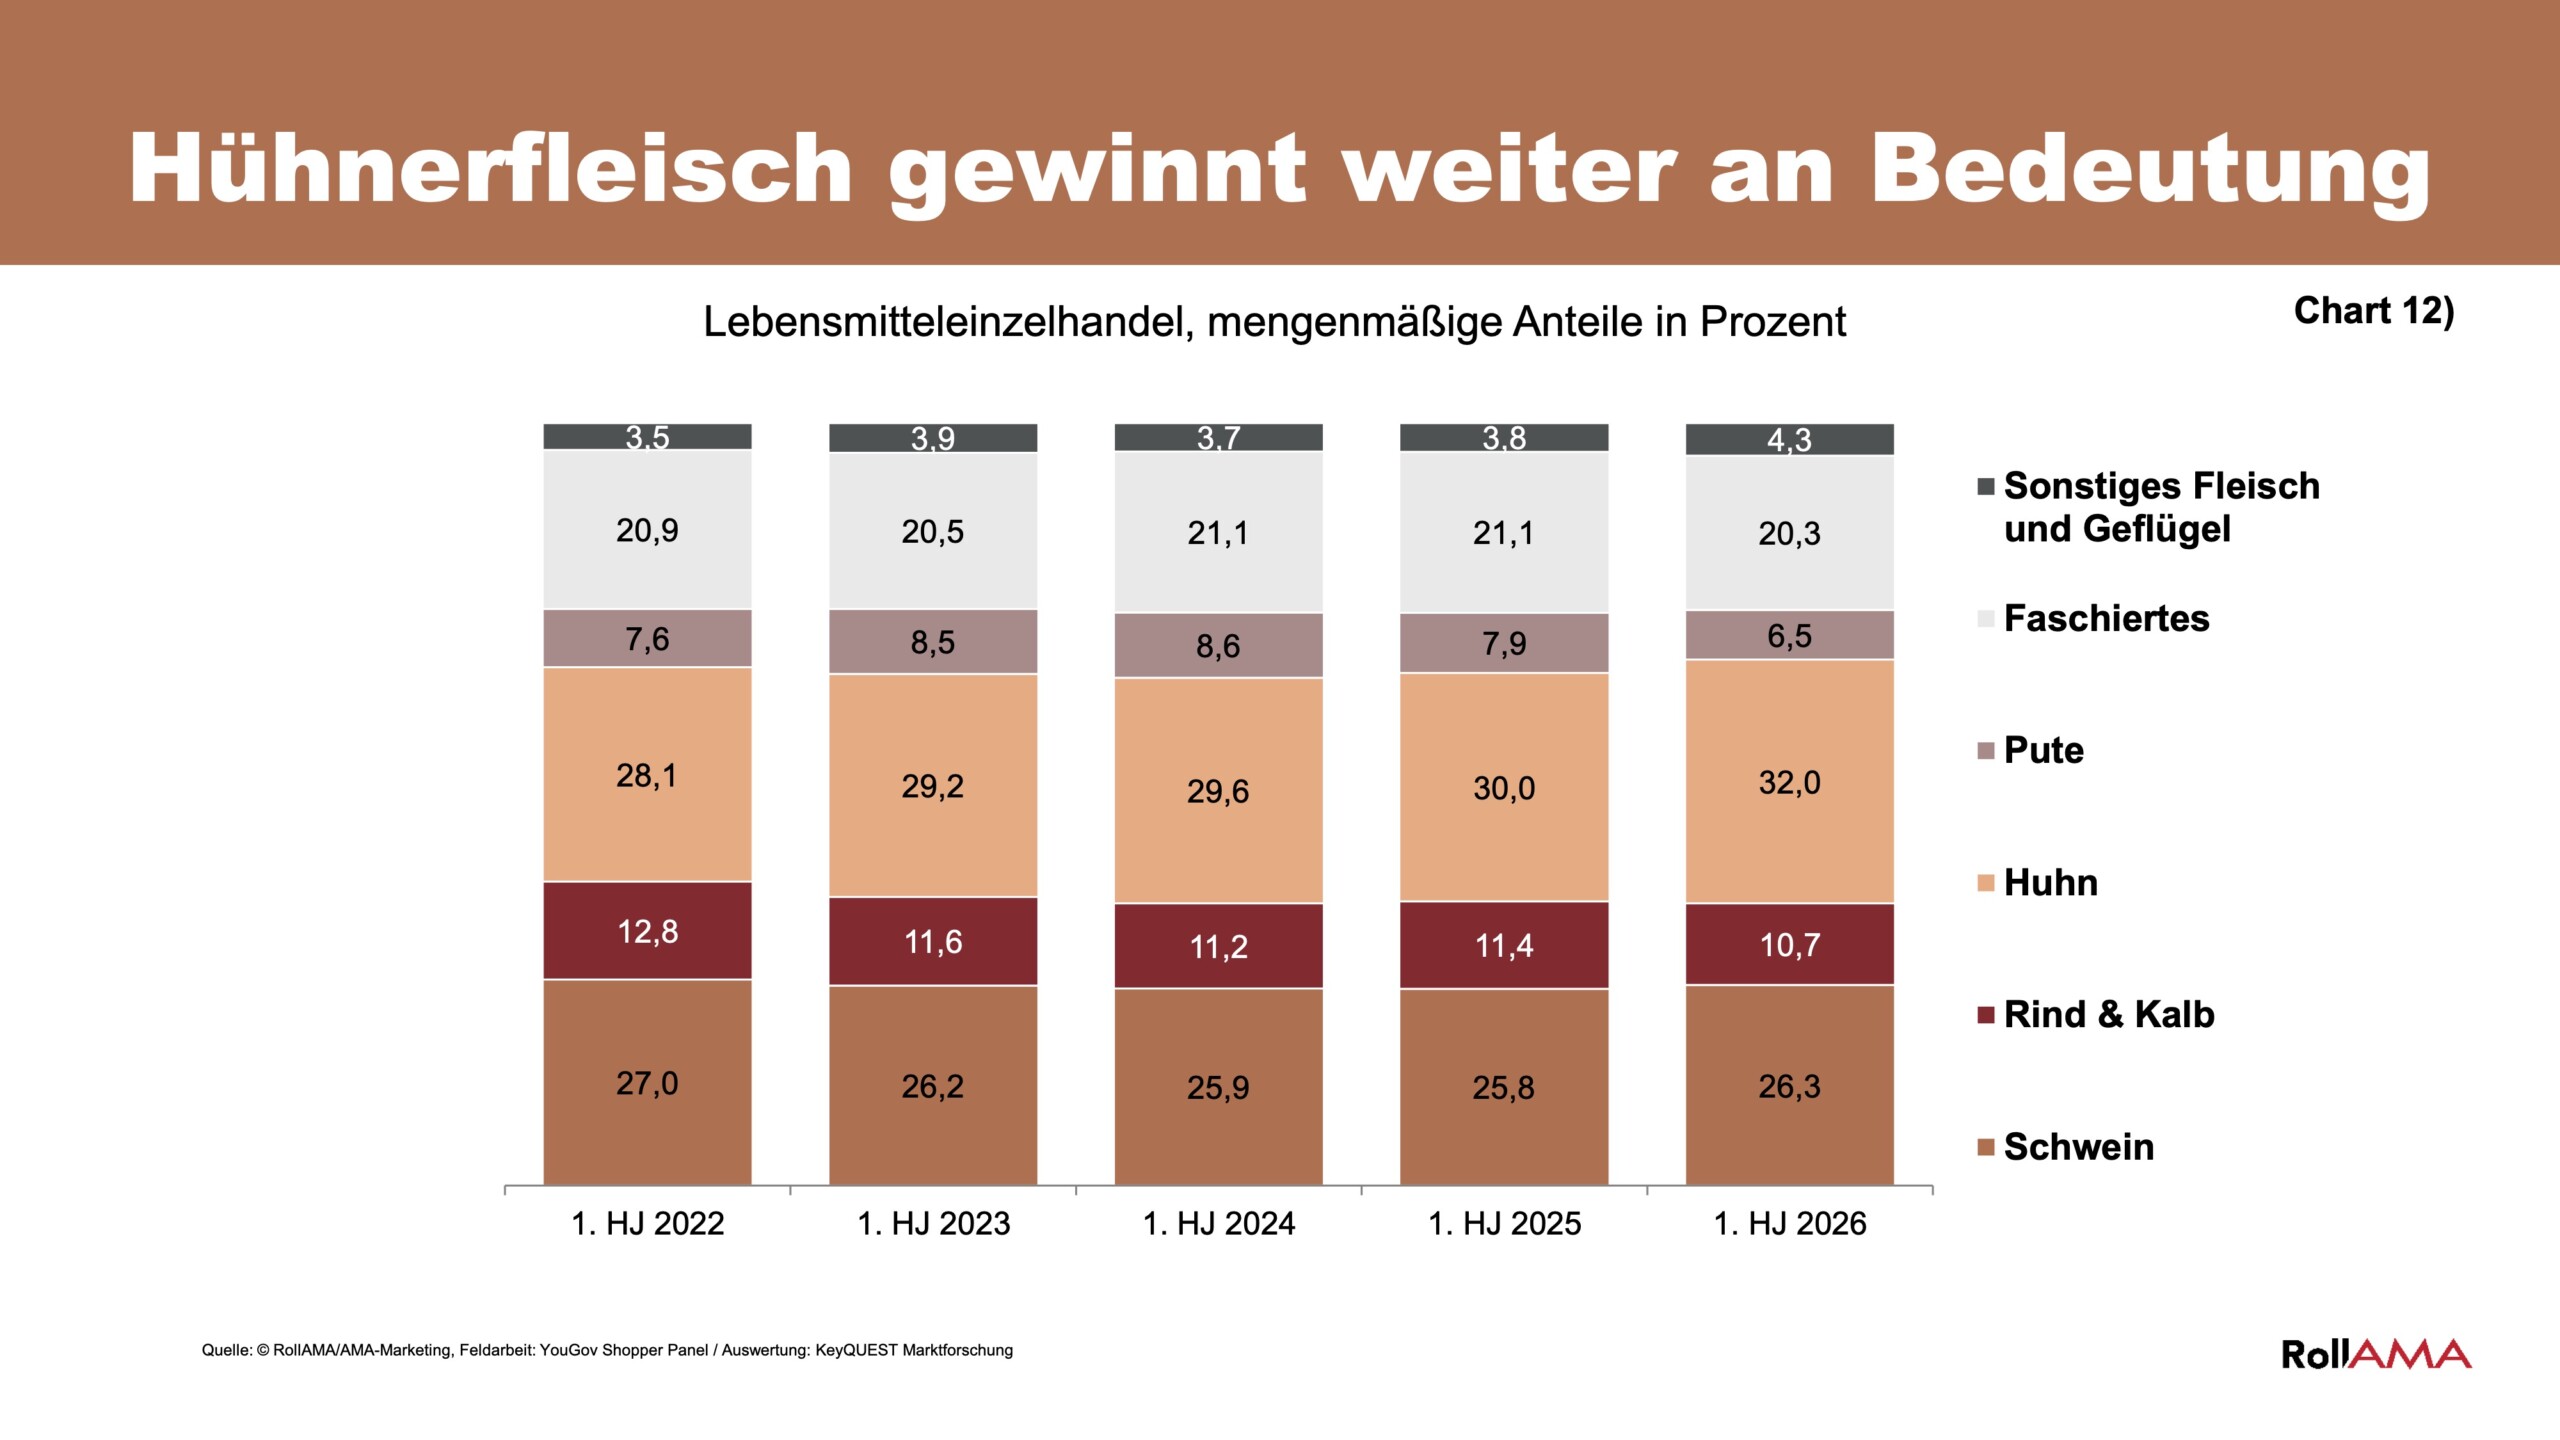
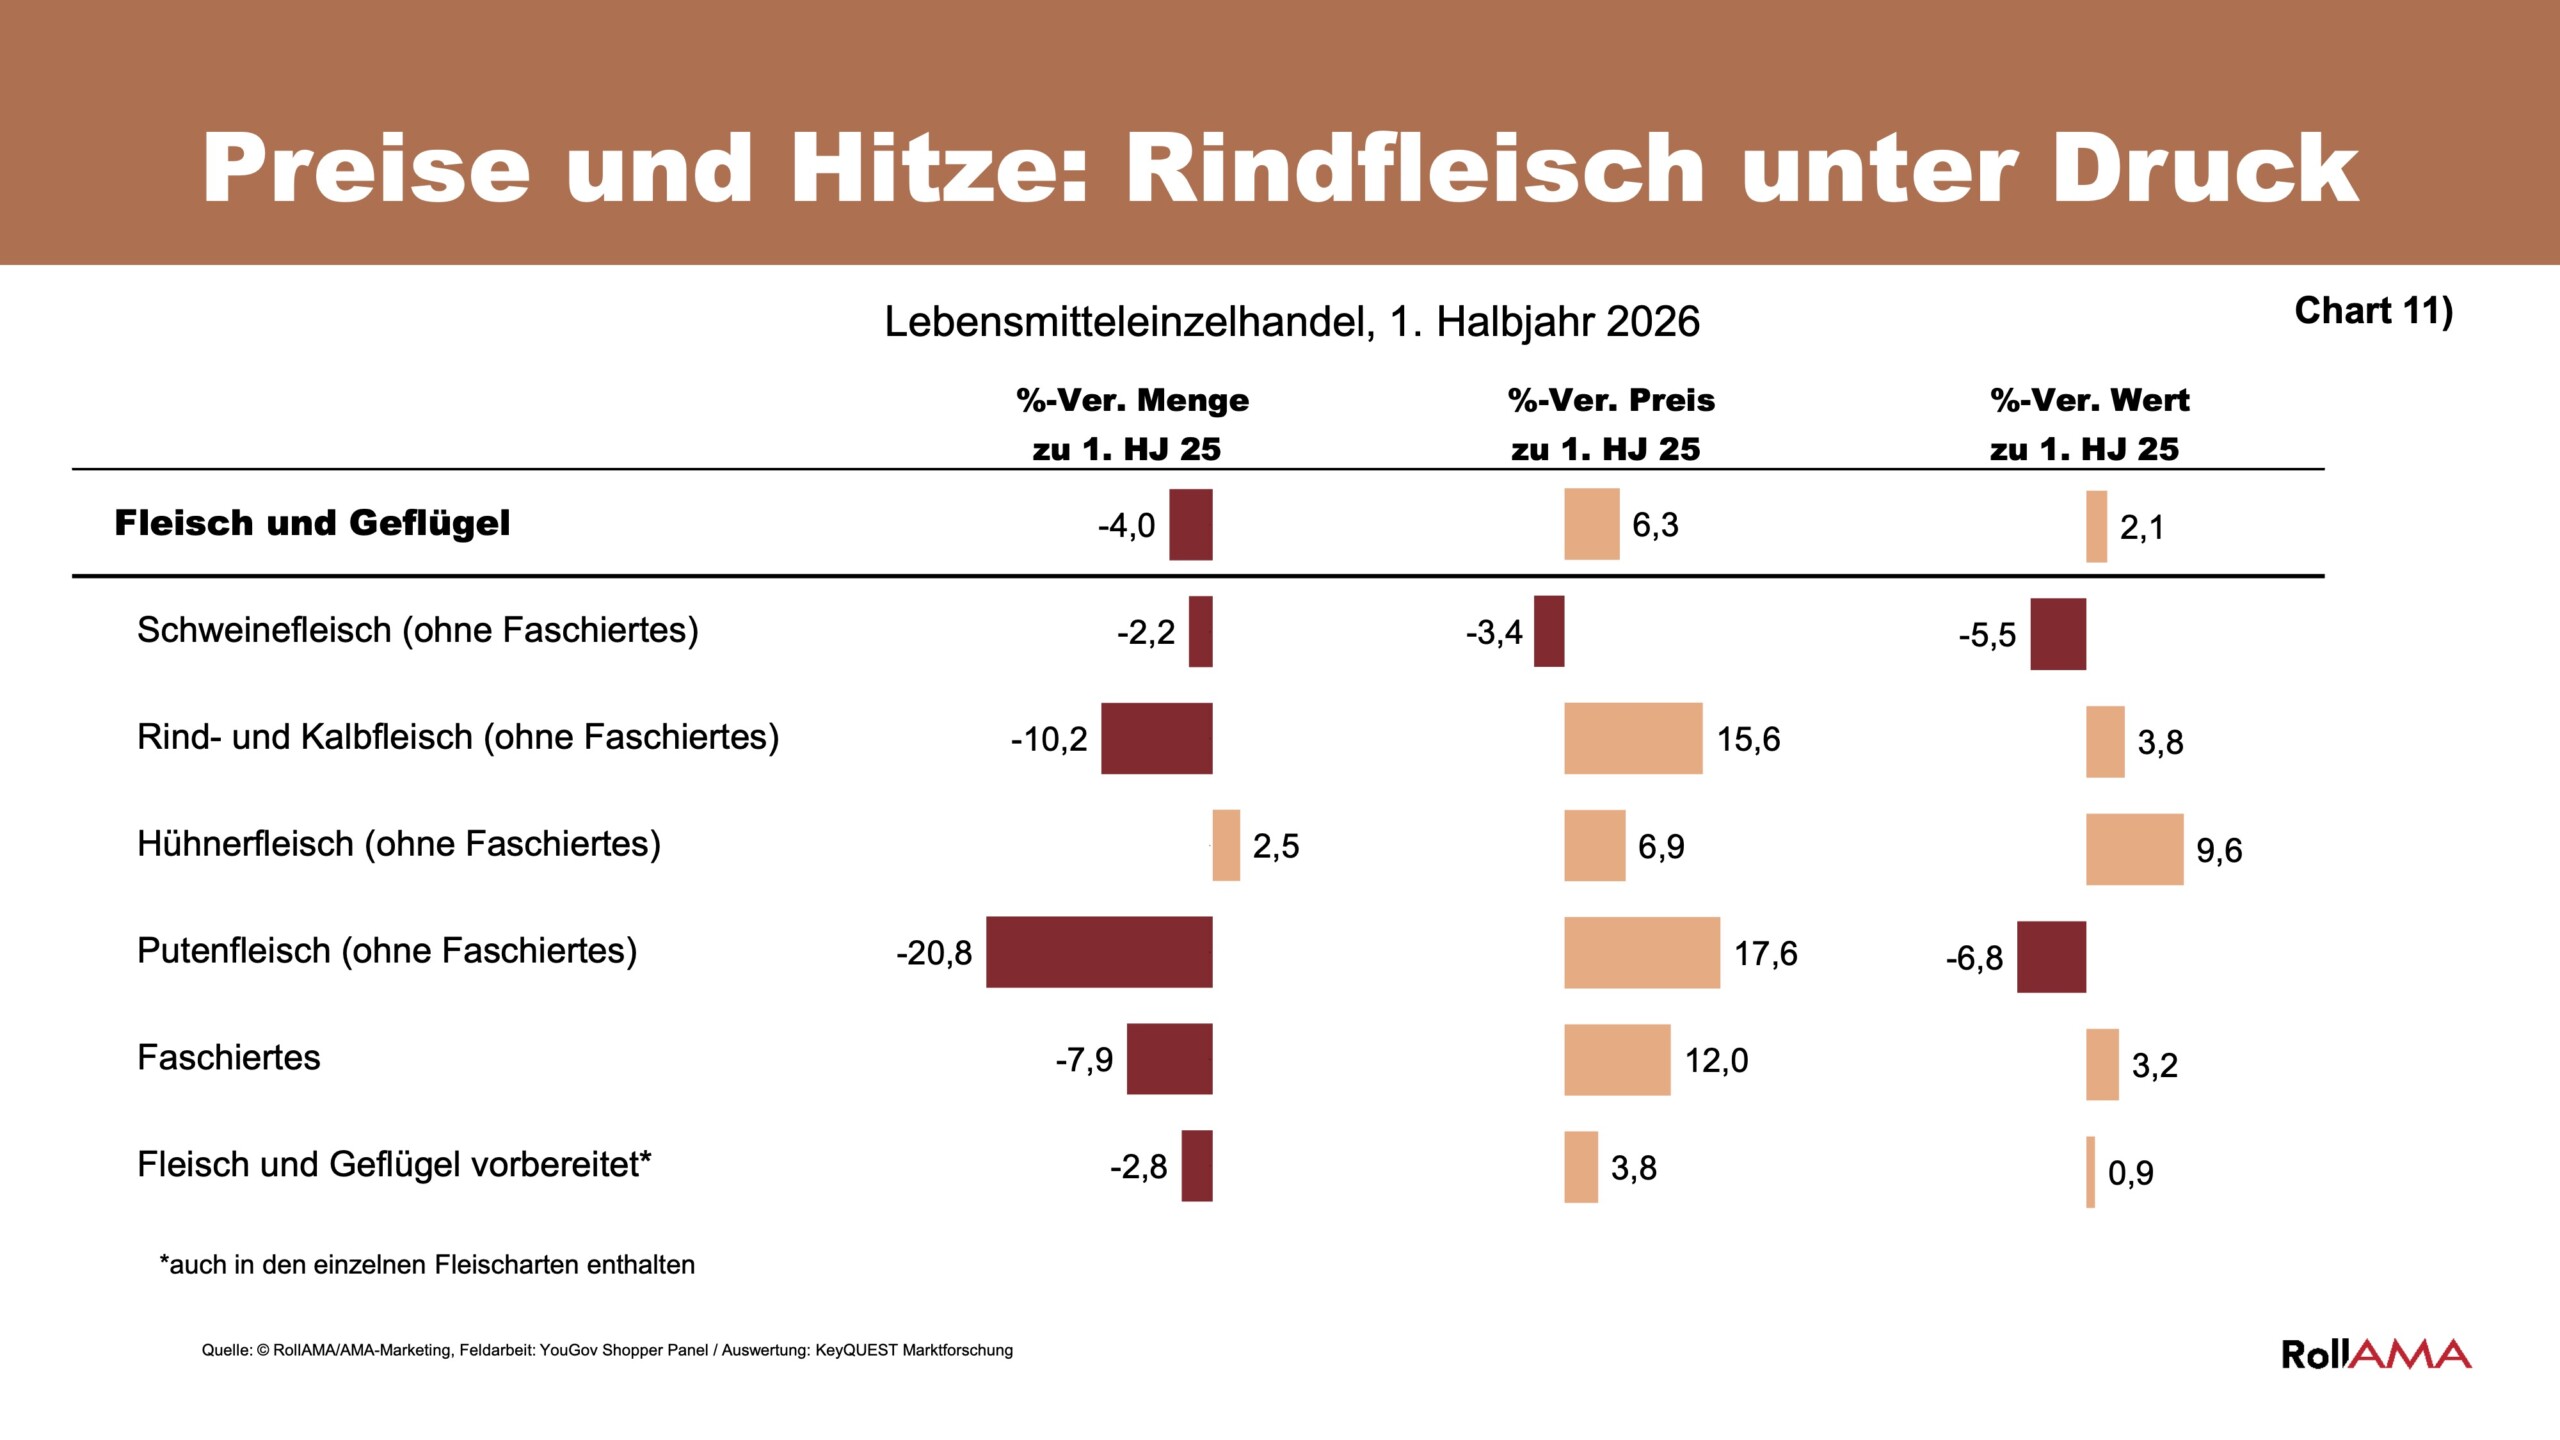
Hühnerfleisch erreicht 32 Prozent Mengenanteil
Mit einem Mengenanteil von 32 Prozent erreicht Hühnerfleisch im ersten Halbjahr 2026 einen neuen hohen Wert innerhalb des Fleischmarktes. Damit setzt sich eine Entwicklung fort, die bereits seit mehreren Jahren sichtbar ist.
Schon die RollAMA-Daten für 2025 hatten für Hühnerfleisch ein Mengenplus von 4,8 Prozent und ein Umsatzwachstum von 10,6 Prozent ausgewiesen. Mehr als 80 Prozent der österreichischen Haushalte kauften damals zumindest einmal Hühnerfleisch. Nun wächst die Kategorie trotz insgesamt rückläufiger Einkaufsmengen weiter.
Dahinter stehen mehrere Entwicklungen gleichzeitig. Hühnerfleisch passt in den anhaltenden Proteintrend, lässt sich unkompliziert und vielfältig einsetzen und wird von vielen Haushalten als alltagstauglich wahrgenommen. Gleichzeitig spielt der Preis eine zunehmend größere Rolle.
Gerade für die heimische Geflügelwirtschaft ist das eine zweischneidige Entwicklung. Wachsende Nachfrage schafft Absatzchancen. Zugleich steigt mit der Bedeutung der Kategorie die Frage, woher das zusätzlich nachgefragte Fleisch kommt und welchen Anteil die österreichische Produktion daran abdecken kann.
Schweinefleisch erstaunlich stabil
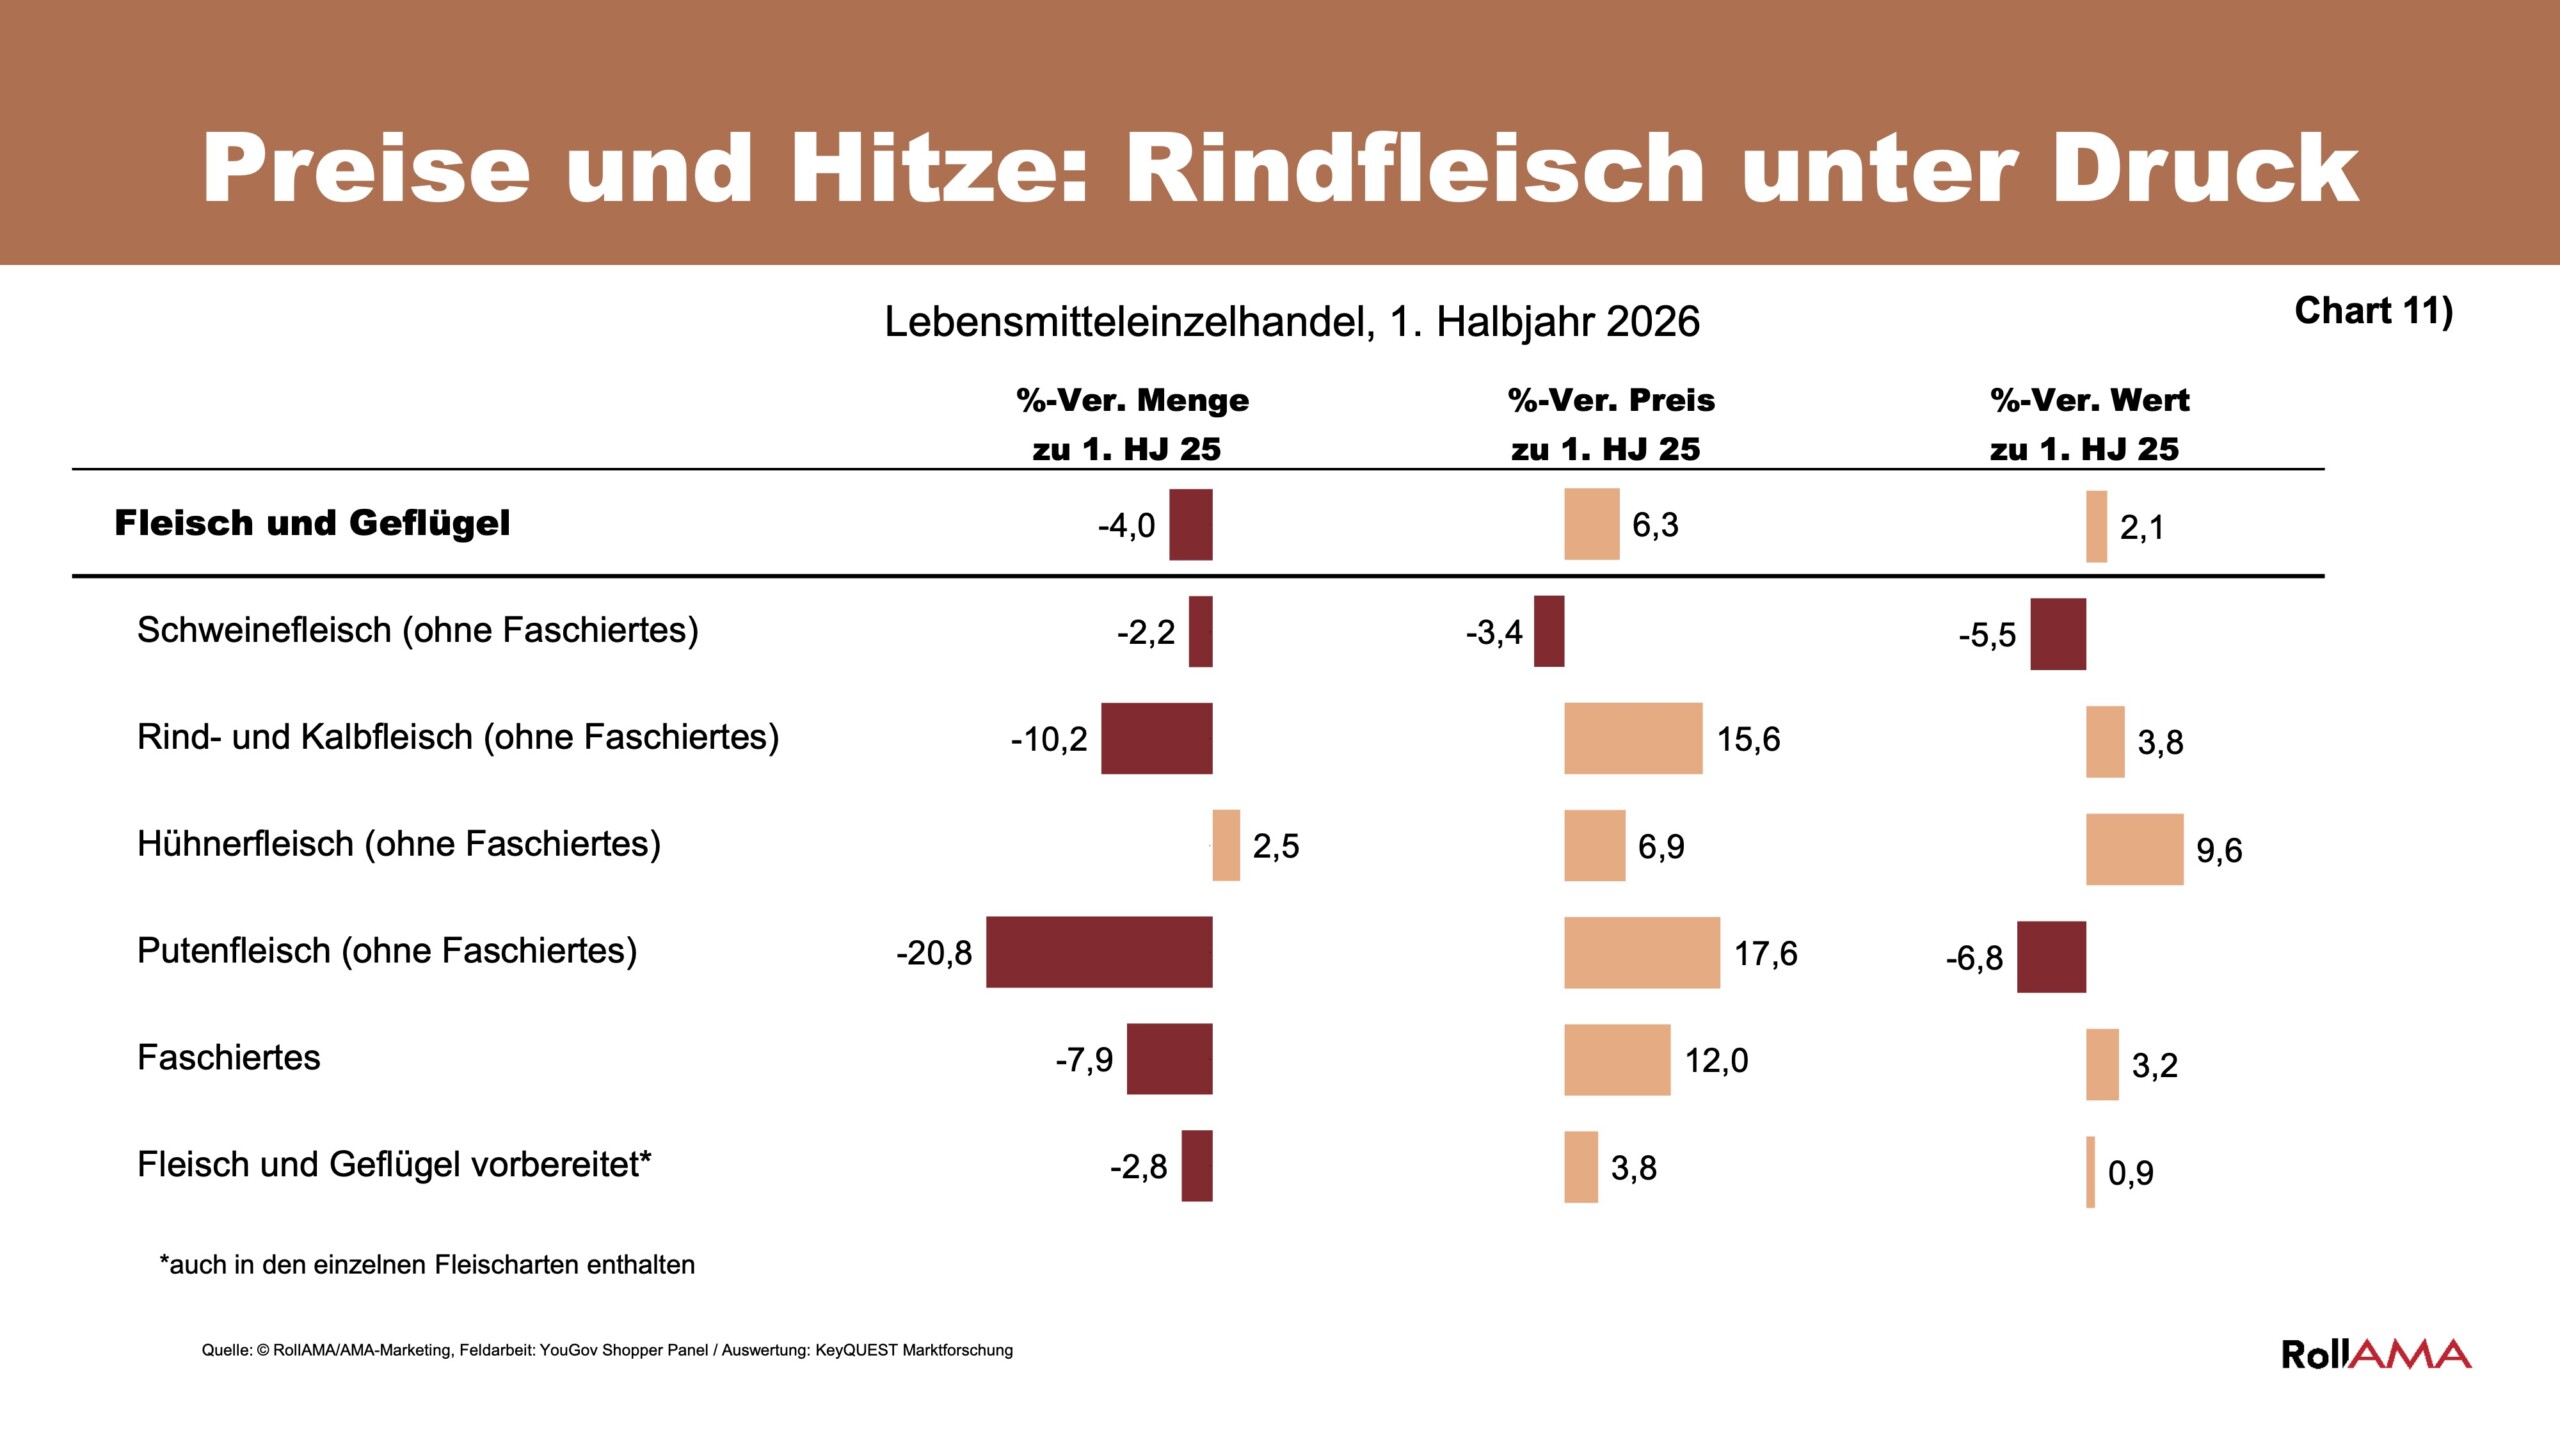
Beim Schweinefleisch fällt die Veränderung wesentlich kleiner aus. Die Einkaufsmenge ging im ersten Halbjahr um rund zwei Prozent zurück. Gleichzeitig lagen die Preise etwa drei Prozent unter dem Vorjahresniveau.
In einem Gesamtmarkt, dessen erfasste Einkaufsmengen um 4,6 Prozent schrumpften, kann diese Entwicklung durchaus als relative Stabilität gelesen werden. Schweinefleisch bleibt damit eine tragende Säule des heimischen Fleischmarktes.
Für die Branche ist dabei vor allem die Kombination aus leicht sinkender Menge und rückläufigem Preis interessant. Sie zeigt, dass selbst günstigere Preise derzeit nicht automatisch zu deutlich höheren Absatzmengen führen. Haushalte reagieren nicht nur auf einzelne Produktpreise, sondern offenbar auf ihre gesamte Ausgabenbelastung.
Rindfleisch: Weniger Menge, trotzdem mehr Umsatz
Anders stellt sich die Situation bei Rindfleisch dar. Hier prägen knappes Angebot und gestiegene Preise die Marktentwicklung.
Die eingekaufte Menge ging zurück, gleichzeitig sorgten höhere Verkaufspreise für ein Umsatzplus von vier Prozent. Für Betriebe ist dieses Auseinanderdriften von Menge und Wert besonders relevant: Ein steigender Umsatz bedeutet unter solchen Voraussetzungen nicht automatisch einen wachsenden Markt.
Rindfleisch wird damit exemplarisch für eine Entwicklung, die derzeit mehrere Lebensmittelbereiche betrifft. Wenn Rohstoff und Verkaufspreise steigen, reagieren Haushalte mit Mengenanpassungen, ohne dass dies unmittelbar zu sinkenden Umsätzen führen muss.
Mehr als jeder dritte Euro geht in Aktionsware
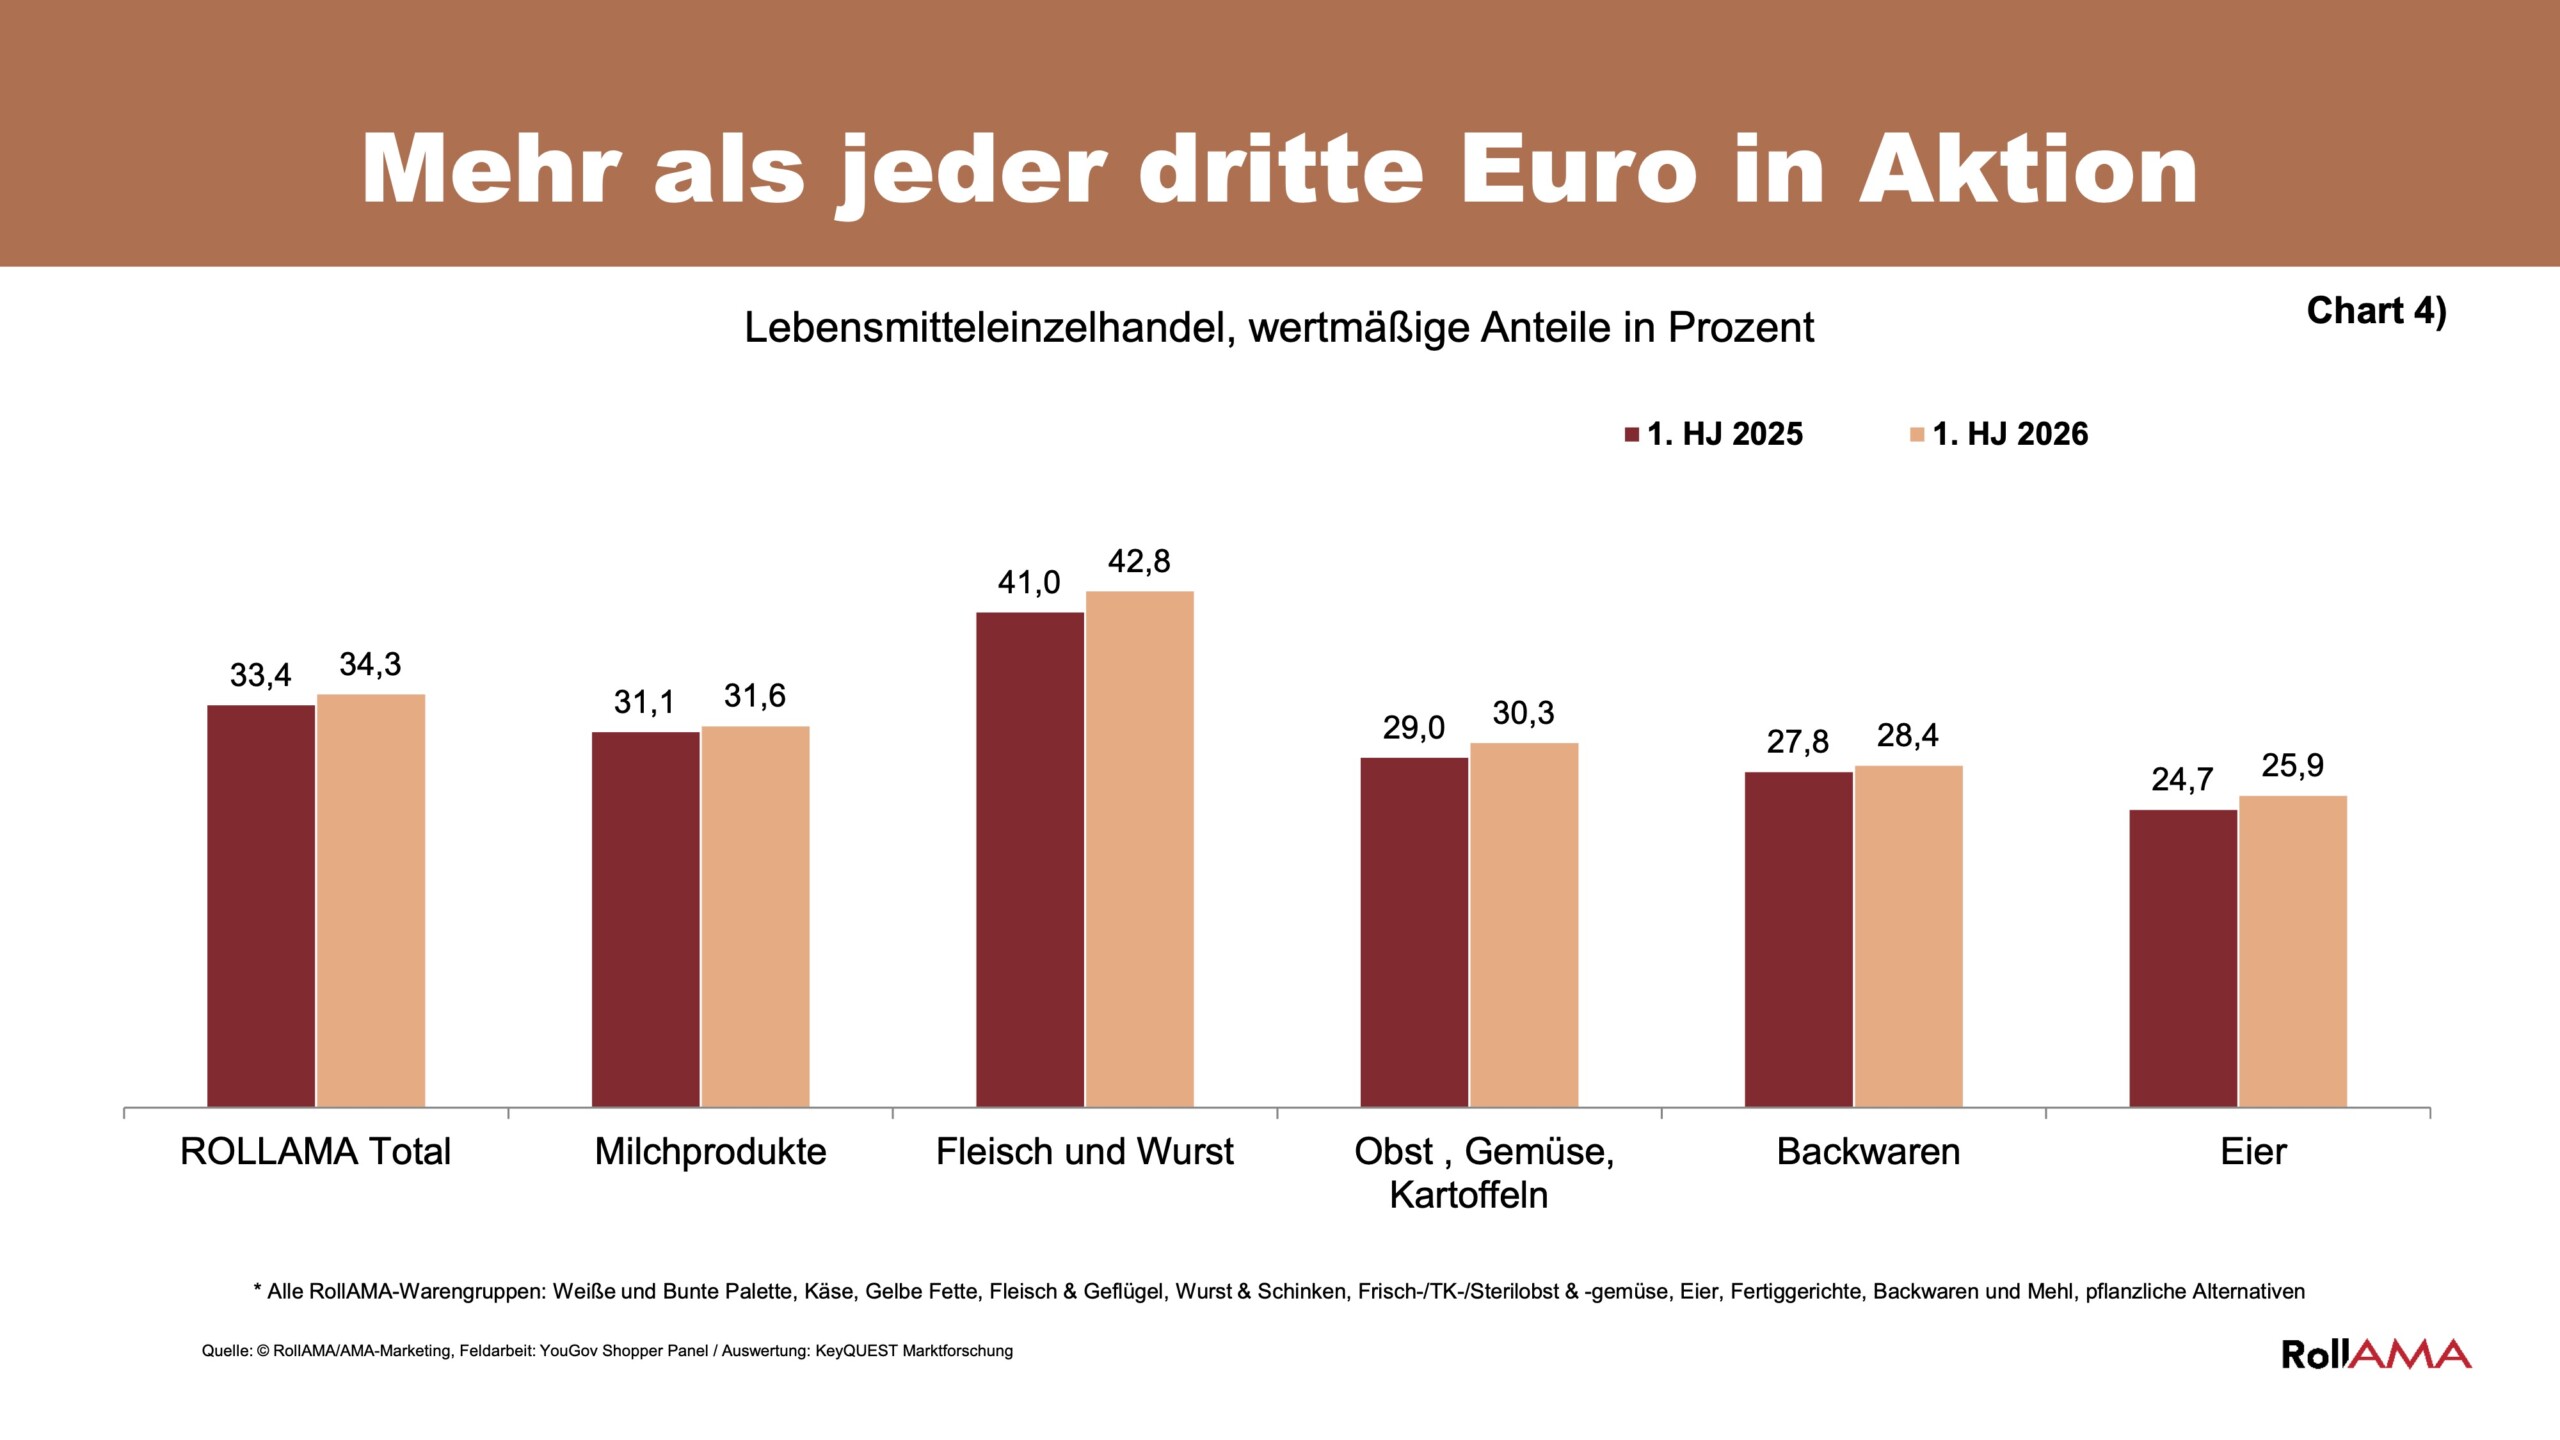
Noch deutlicher wird das gestiegene Preisbewusstsein bei den Aktionen. Mehr als jeder dritte Euro wird laut RollAMA inzwischen für ein Aktionsprodukt ausgegeben.
Diskonter erreichten im ersten Halbjahr 2026 bereits mehr als 30 Prozent Umsatzanteil. Gleichzeitig entfielen beinahe zwei Drittel der Ausgaben im Lebensmitteleinzelhandel auf Handelsmarken. Die vier größten Handelsketten kommen zusammen auf knapp 90 Prozent Marktanteil.
Für Hersteller und Verarbeiter sind diese Zahlen durchaus brisant. Denn je stärker Konsumentinnen und Konsumenten über Aktionen, Eigenmarken und den Preis entscheiden, desto größer wird auch der Druck entlang der Lieferkette.
Gerade bei Fleisch ist diese Entwicklung nicht neu. Bereits 2025 entfielen beim Hühnerfleisch laut AMA-Marketing 46 Prozent des Umsatzes auf Aktionen. Dass Hühnerfleisch gleichzeitig weiter wächst, zeigt, wie eng Nachfrage und Preispositionierung in dieser Kategorie mittlerweile miteinander verbunden sind.
Österreichische Herkunft bleibt trotzdem wichtig
Preisbewusstsein bedeutet allerdings nicht, dass Herkunft und Qualität bedeutungslos werden.
Eine begleitende YouGov-Auswertung zeigt vielmehr ein Nebeneinander dieser Kaufmotive. Drei Viertel der Befragten schreiben Lebensmitteln aus Österreich eine besonders hohe Qualität zu. 44 Prozent geben an, beim Einkauf Lebensmittel mit AMA-Gütesiegel zu bevorzugen – fast vier Prozentpunkte mehr als im Vorjahr.
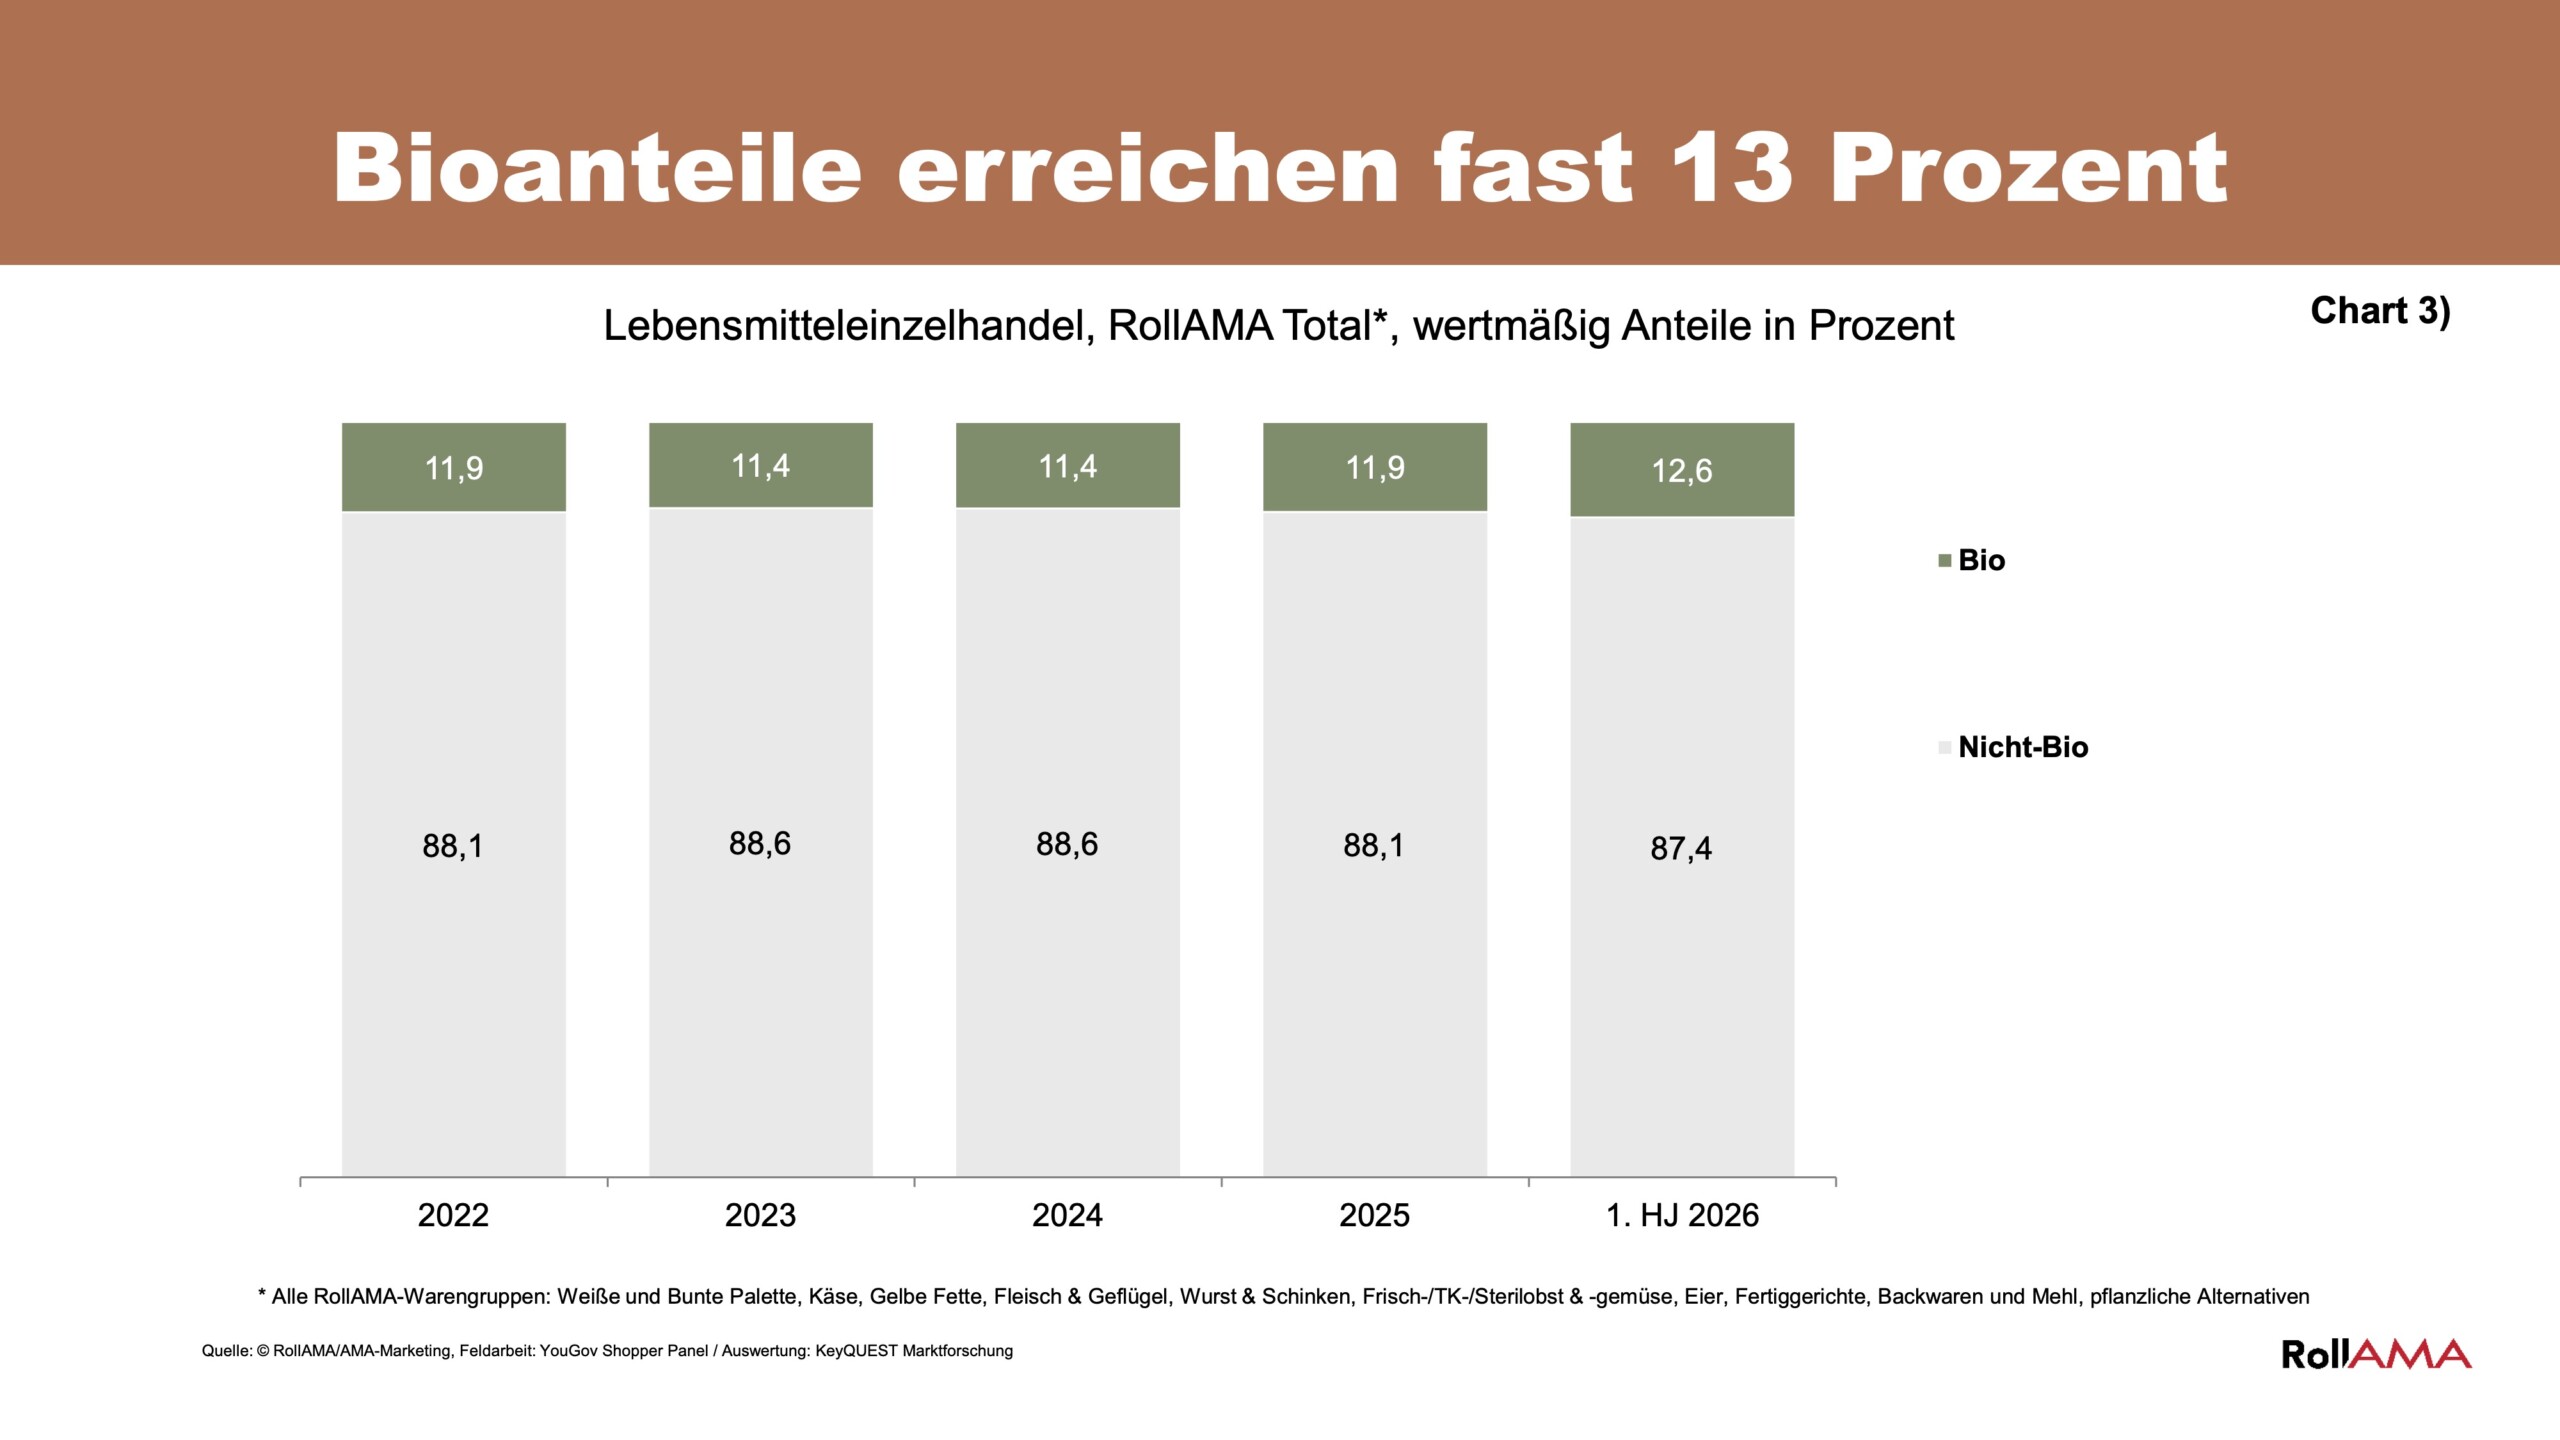
Auch Bio wächst weiter. Der wertmäßige Bioanteil im Lebensmitteleinzelhandel erreicht im ersten Halbjahr 2026 beinahe 13 Prozent und damit einen neuen Höchststand. Bereits für 2025 hatte die AMA-Marketing einen Bioanteil auf Rekordniveau gemeldet.
Das ist für die österreichische Lebensmittelwirtschaft ein wichtiges Signal: Konsumentinnen und Konsumenten sparen, suchen Aktionen und greifen verstärkt zu Handelsmarken. Gleichzeitig verschwinden Herkunft, Qualität und Bio nicht aus der Kaufentscheidung.
Die eigentliche Herausforderung liegt damit weniger in einem einfachen „billig statt hochwertig“. Der Markt verlangt zunehmend beides: einen nachvollziehbaren Mehrwert und einen Preis, den sich Haushalte leisten wollen und können.
Protein bleibt weit mehr als ein kurzfristiger Ernährungstrend
Dass ausgerechnet Hühnerfleisch weiter zulegt, passt außerdem zu einer zweiten großen Verschiebung im Lebensmittelmarkt.
Proteinreiche Lebensmittel gehören weiterhin zu den besonders nachgefragten Kategorien. Naturjoghurt inklusive Skyr, Frischkäse und Topfen entwickeln sich ebenso positiv wie andere Lebensmittel, die von Konsumentinnen und Konsumenten mit einer eiweißreichen Ernährung verbunden werden.
Bereits die RollAMA-Gesamtjahresbilanz 2025 hatte Protein als einen der bestimmenden Ernährungstrends ausgewiesen.
Für die Fleischwirtschaft ist dieser Trend grundsätzlich günstig. Fleisch ist eine natürliche Proteinquelle und muss sich in diesem Markt keineswegs verstecken. Allerdings hat sich das Umfeld verändert: Konsumenten wählen heute zwischen tierischen und pflanzlichen Proteinquellen, zwischen klassischen Lebensmitteln und gezielt als „High Protein“ vermarkteten Produkten.
Hühnerfleisch scheint von dieser Entwicklung derzeit besonders stark zu profitieren.
Gastronomie entwickelt sich besser als der Lebensmitteleinzelhandel
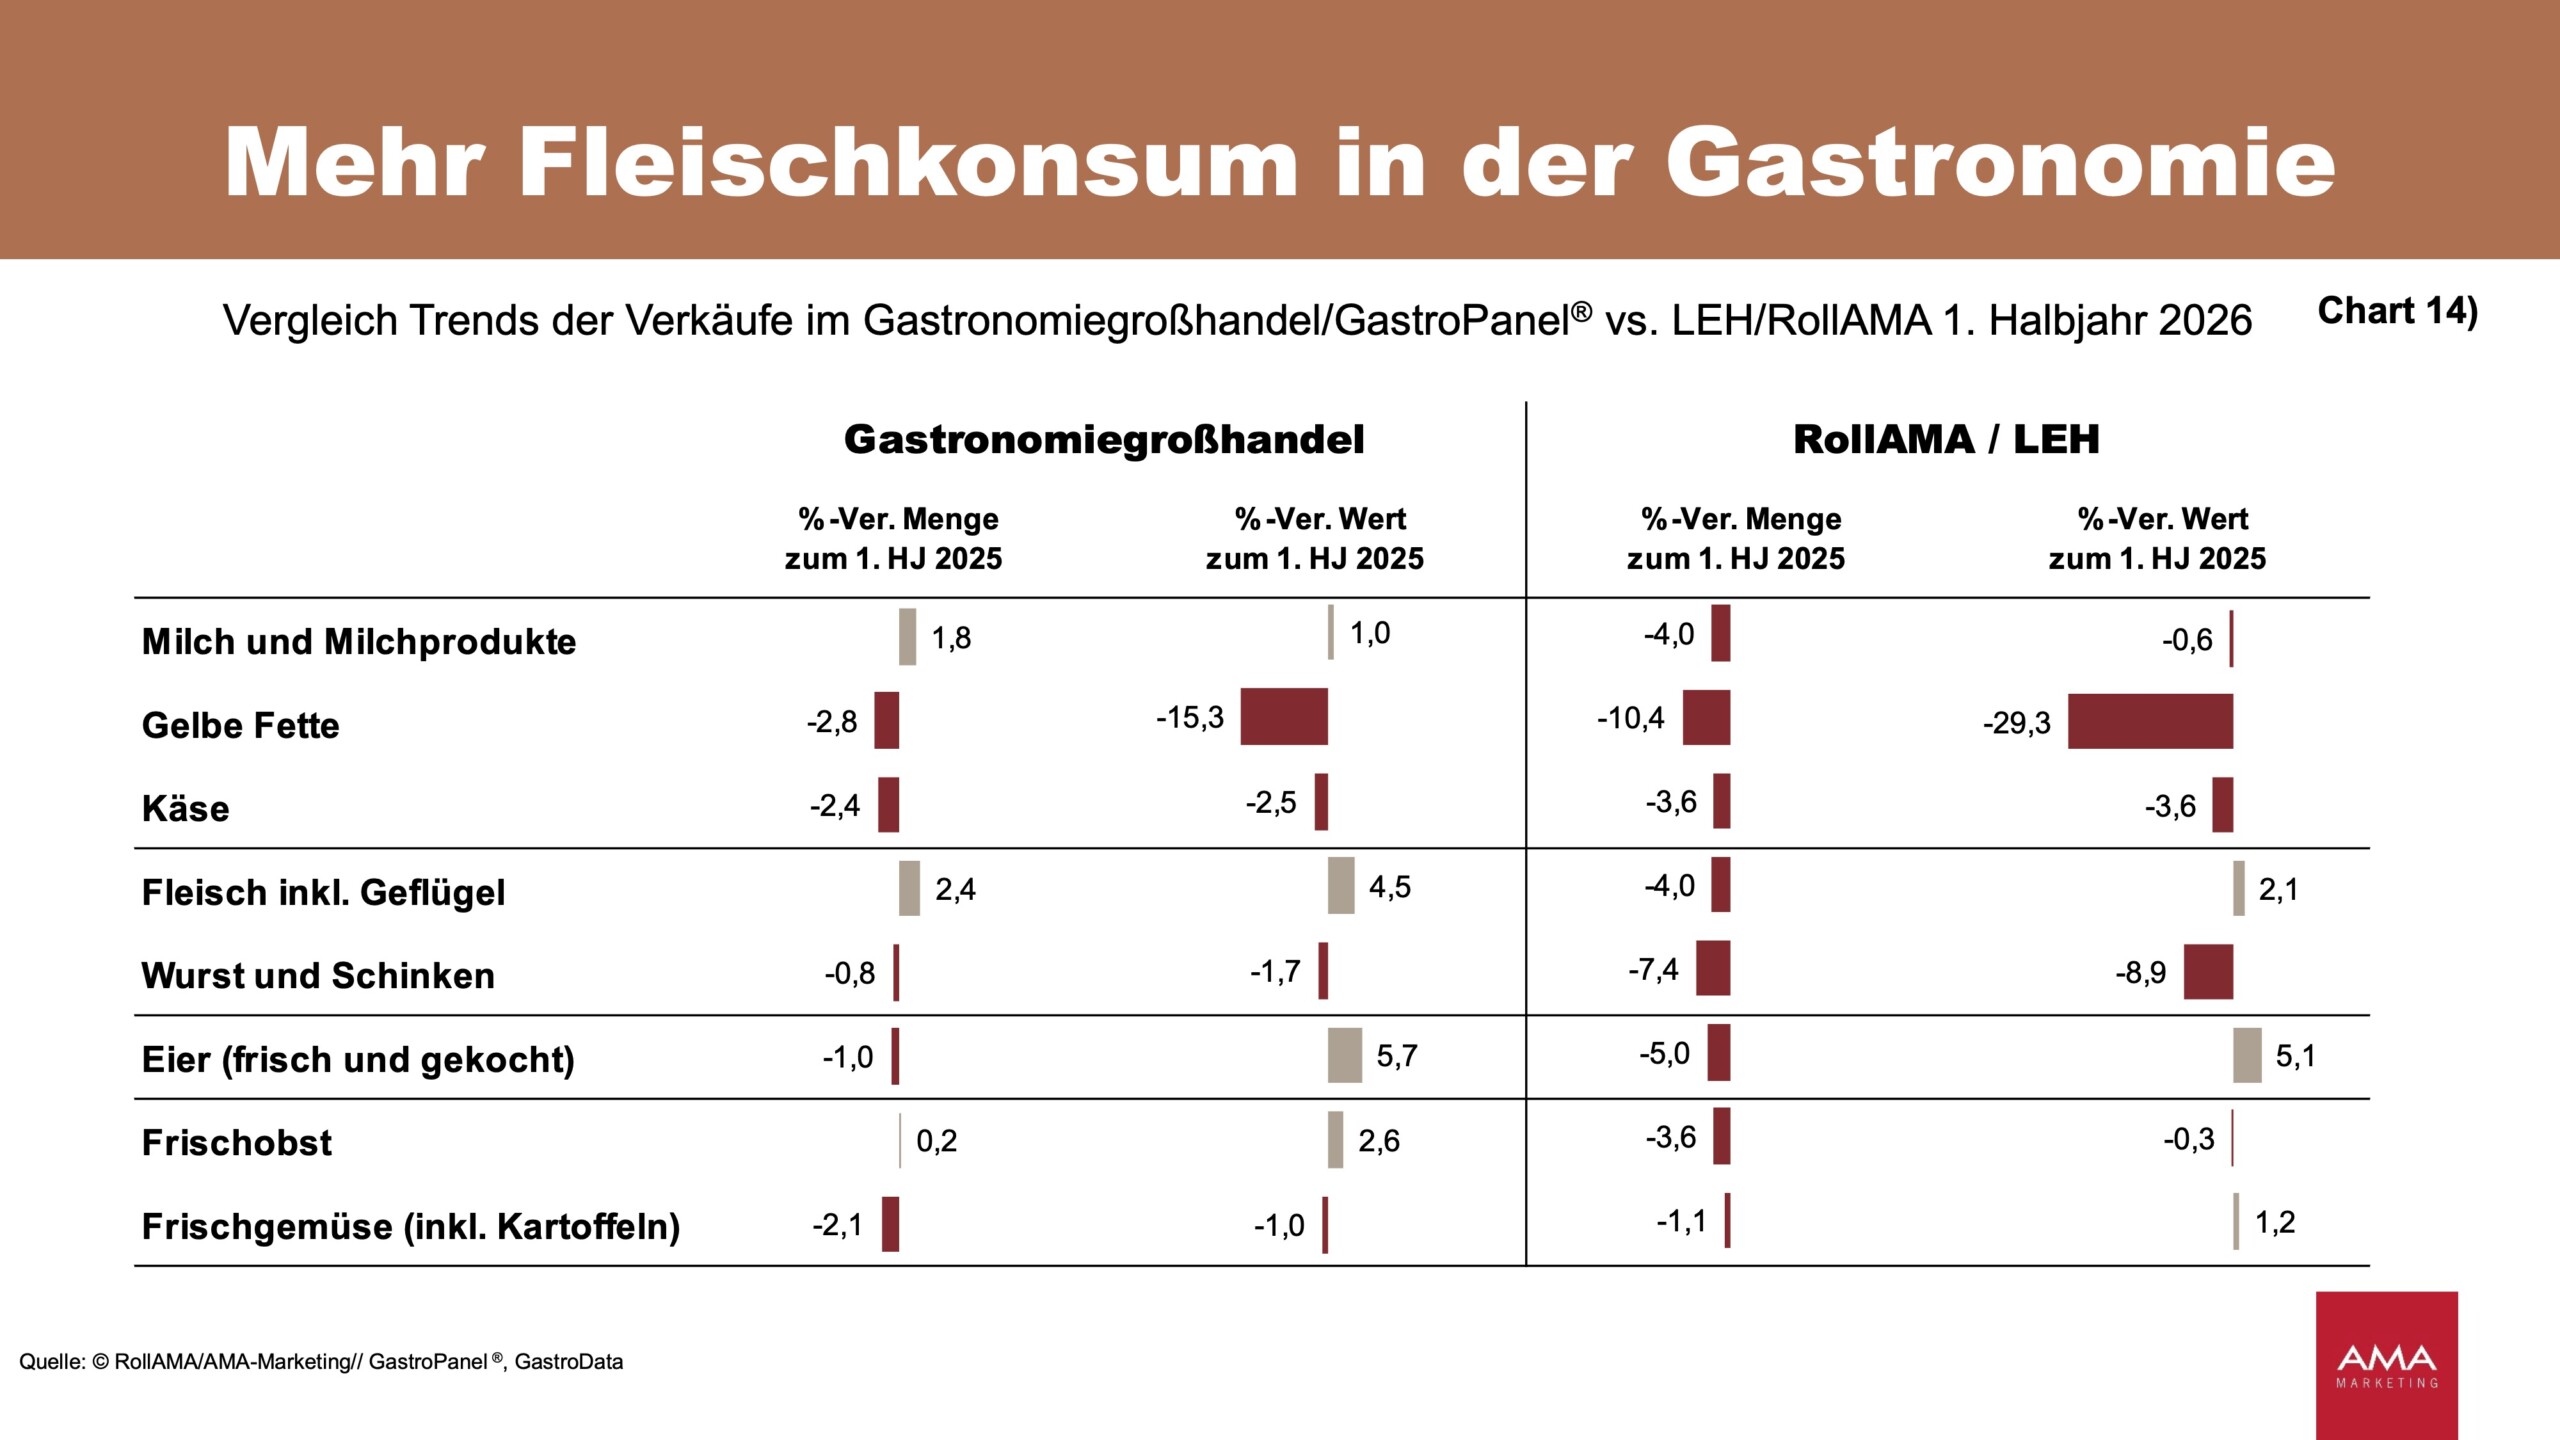
Ein weiterer Punkt der Halbjahresbilanz ist für Fleisch & Co besonders interessant: Der Außer-Haus-Markt entwickelt sich dynamischer als der Lebensmitteleinzelhandel.
Ein Vergleich der RollAMA-Daten mit Zahlen aus dem Gastronomiegroßhandel von GastroPanel beziehungsweise GastroData zeigt für Milch, Fleisch und Eier eine bessere Entwicklung in der Gastronomie als im LEH.
Damit verschiebt sich ein Teil des Konsums wieder stärker außer Haus.
Jüngste AMA-Daten zum Außer-Haus-Konsum passen in dieses Bild. Demnach essen 29 Prozent der Befragten mindestens einmal pro Woche außer Haus. Beim Schweinefleisch stieg die verkaufte Menge im Gastronomiegroßhandel im Zeitraum Juli 2025 bis Juni 2026 um 4,1 Prozent, während Hühnerfleisch über die Vertriebsschienen hinweg gefragt blieb.
Für Produzenten und Verarbeiter bedeutet das, dass die Beurteilung des Fleischmarktes anhand der Supermarktkasse allein zunehmend zu kurz greift.
Weniger Menge heißt nicht weniger Chancen
Die RollAMA-Halbjahresbilanz 2026 beschreibt einen Lebensmittelmarkt unter erheblichem Anpassungsdruck. Insgesamt werden geringere Mengen eingekauft. Aktionen, Diskonter und Handelsmarken gewinnen an Bedeutung. Gleichzeitig entwickeln sich einzelne Warengruppen sehr unterschiedlich.
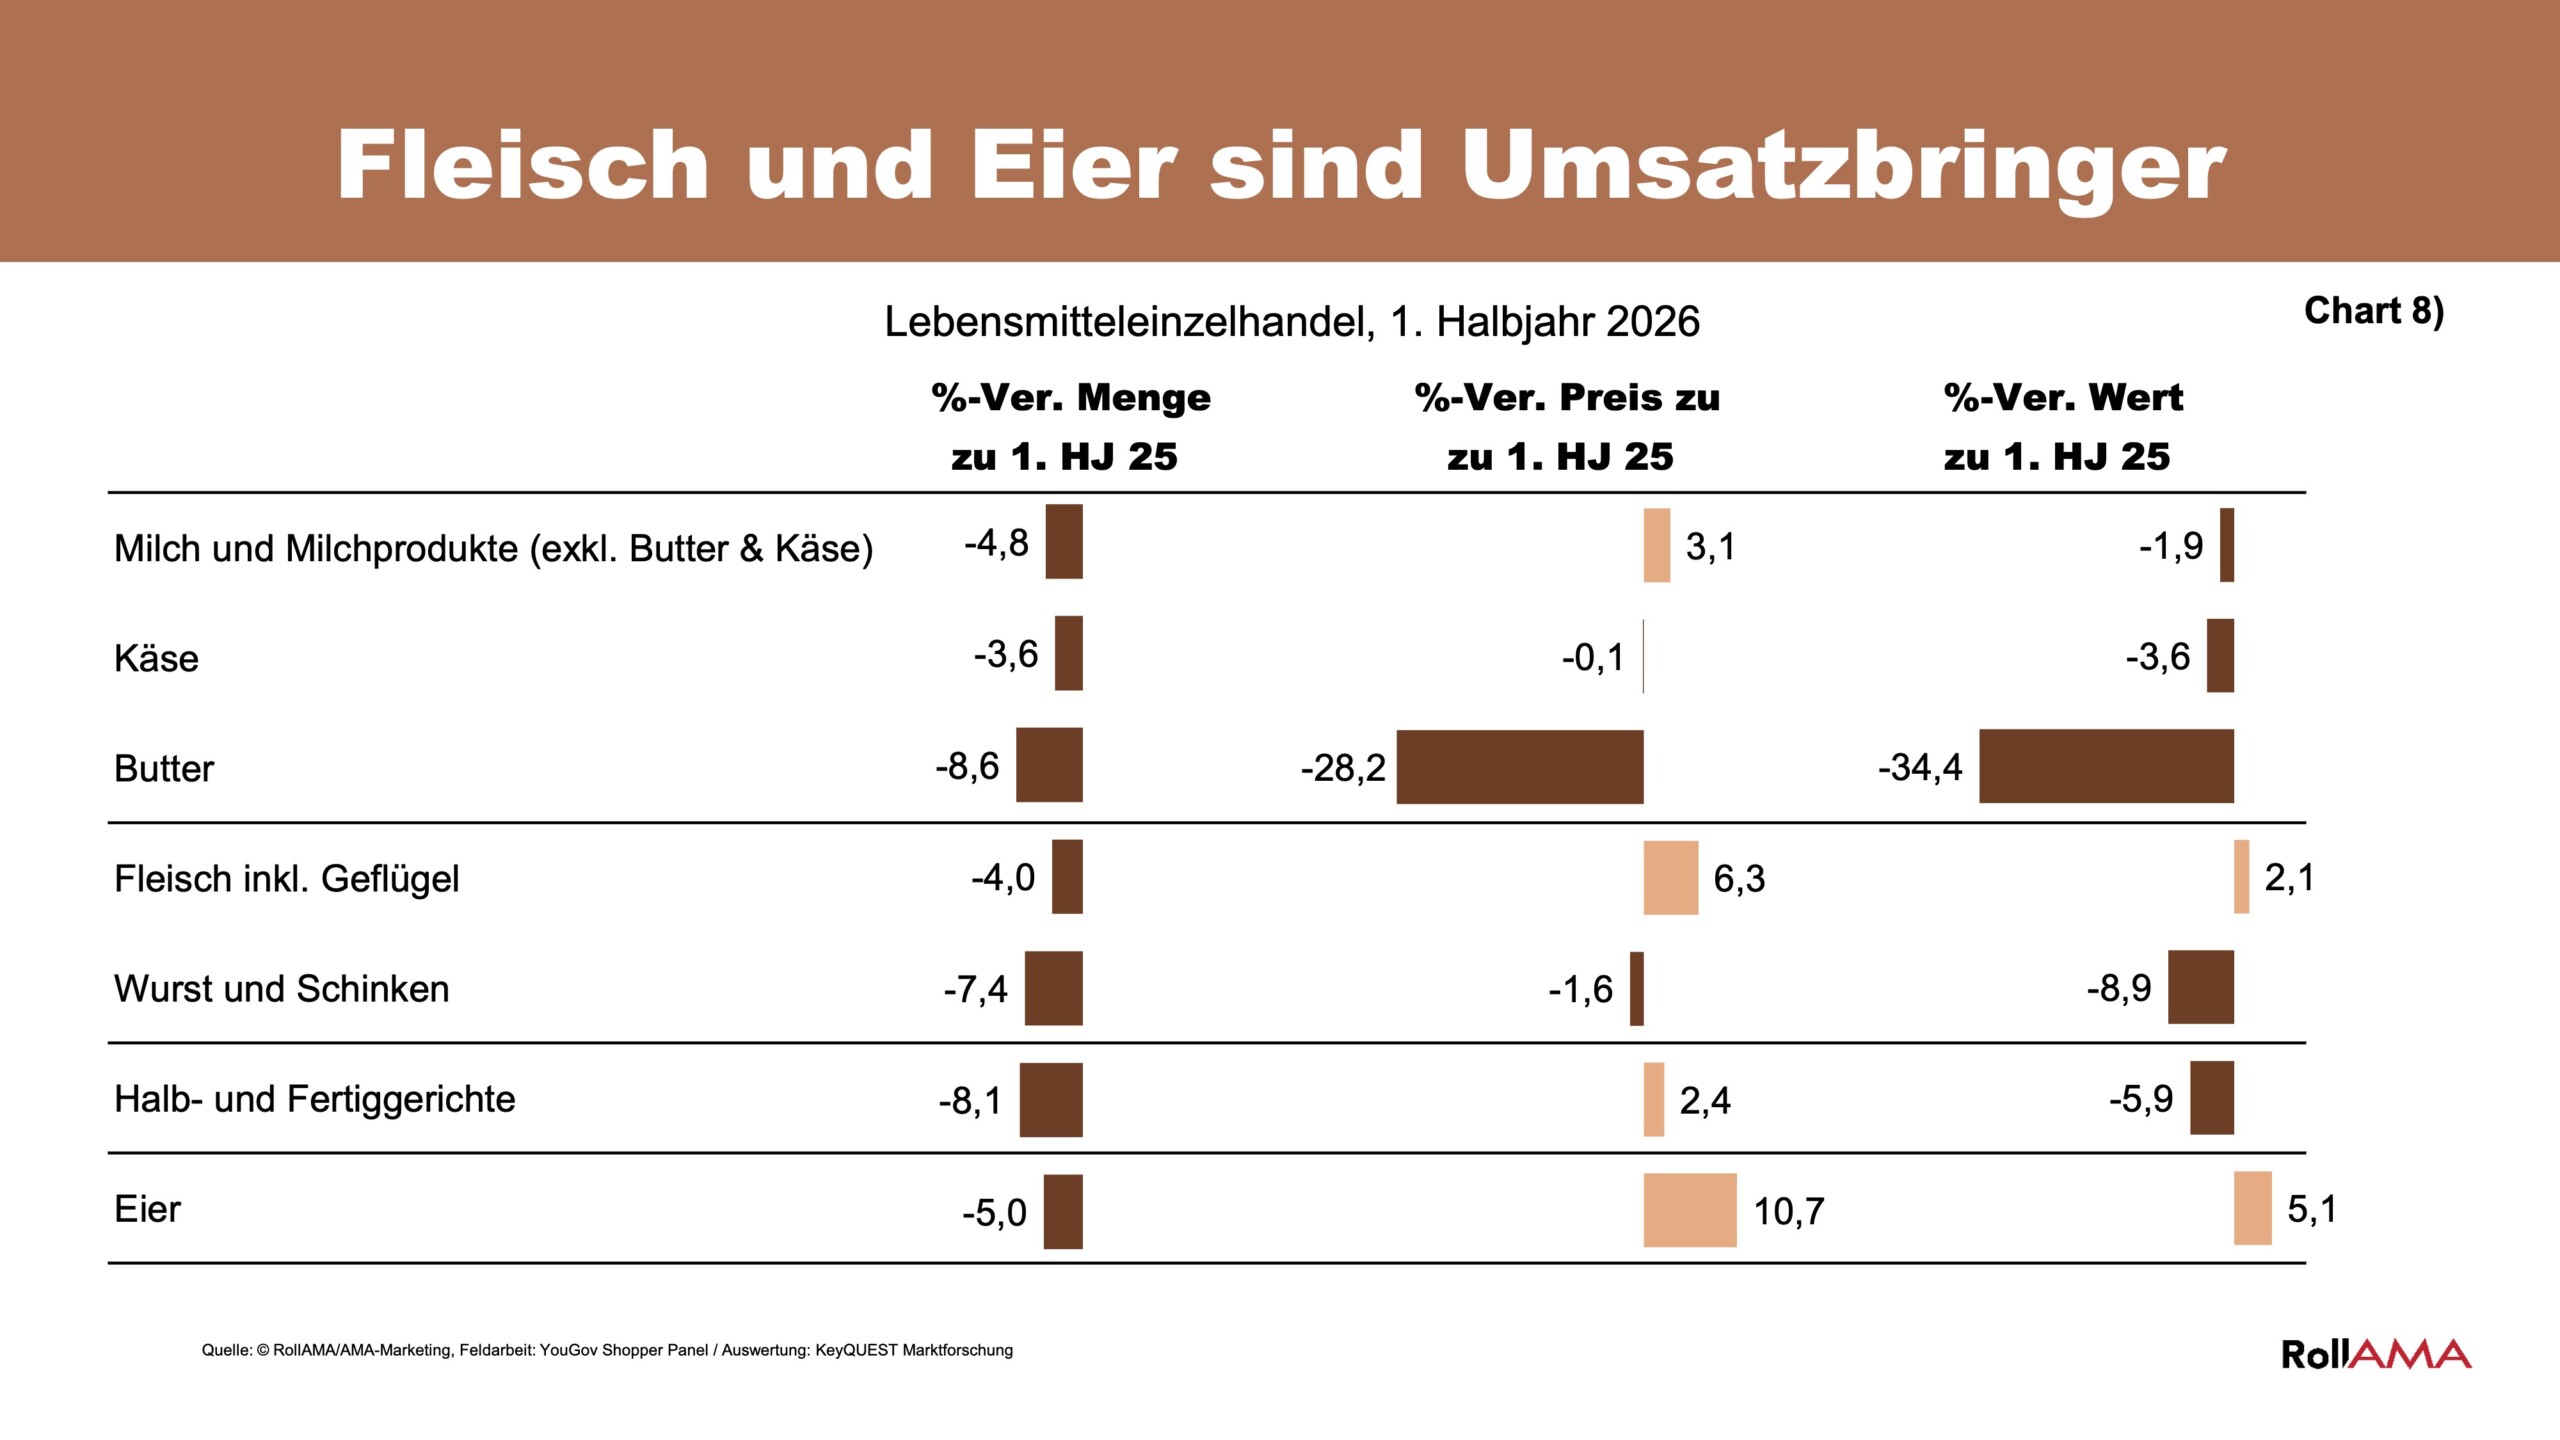
Für die Fleischwirtschaft stechen dabei drei Punkte hervor: Hühnerfleisch baut seine Position weiter aus und erreicht 32 Prozent Mengenanteil. Schweinefleisch hält sich in einem schrumpfenden Gesamtmarkt vergleichsweise stabil. Bei Rindfleisch bremsen knappes Angebot und hohe Preise die eingekaufte Menge, während der Umsatz dennoch steigt.
Und noch etwas sollte die Branche im Auge behalten: Ein wachsender Teil des Fleischkonsums findet wieder außer Haus statt.
Die entscheidende Frage lautet deshalb nicht nur, ob Österreich weniger einkauft. Entscheidend ist, was gekauft wird, zu welchem Preis, über welchen Vertriebskanal – und welche Fleischarten dabei Marktanteile gewinnen.
Im ersten Halbjahr 2026 fällt die Antwort besonders deutlich aus: Hühnerfleisch gehört zu den Gewinnern.