

Registrierkasse 2026: Der Papierbon wird für Fleischereien zur Option
Editor öffnen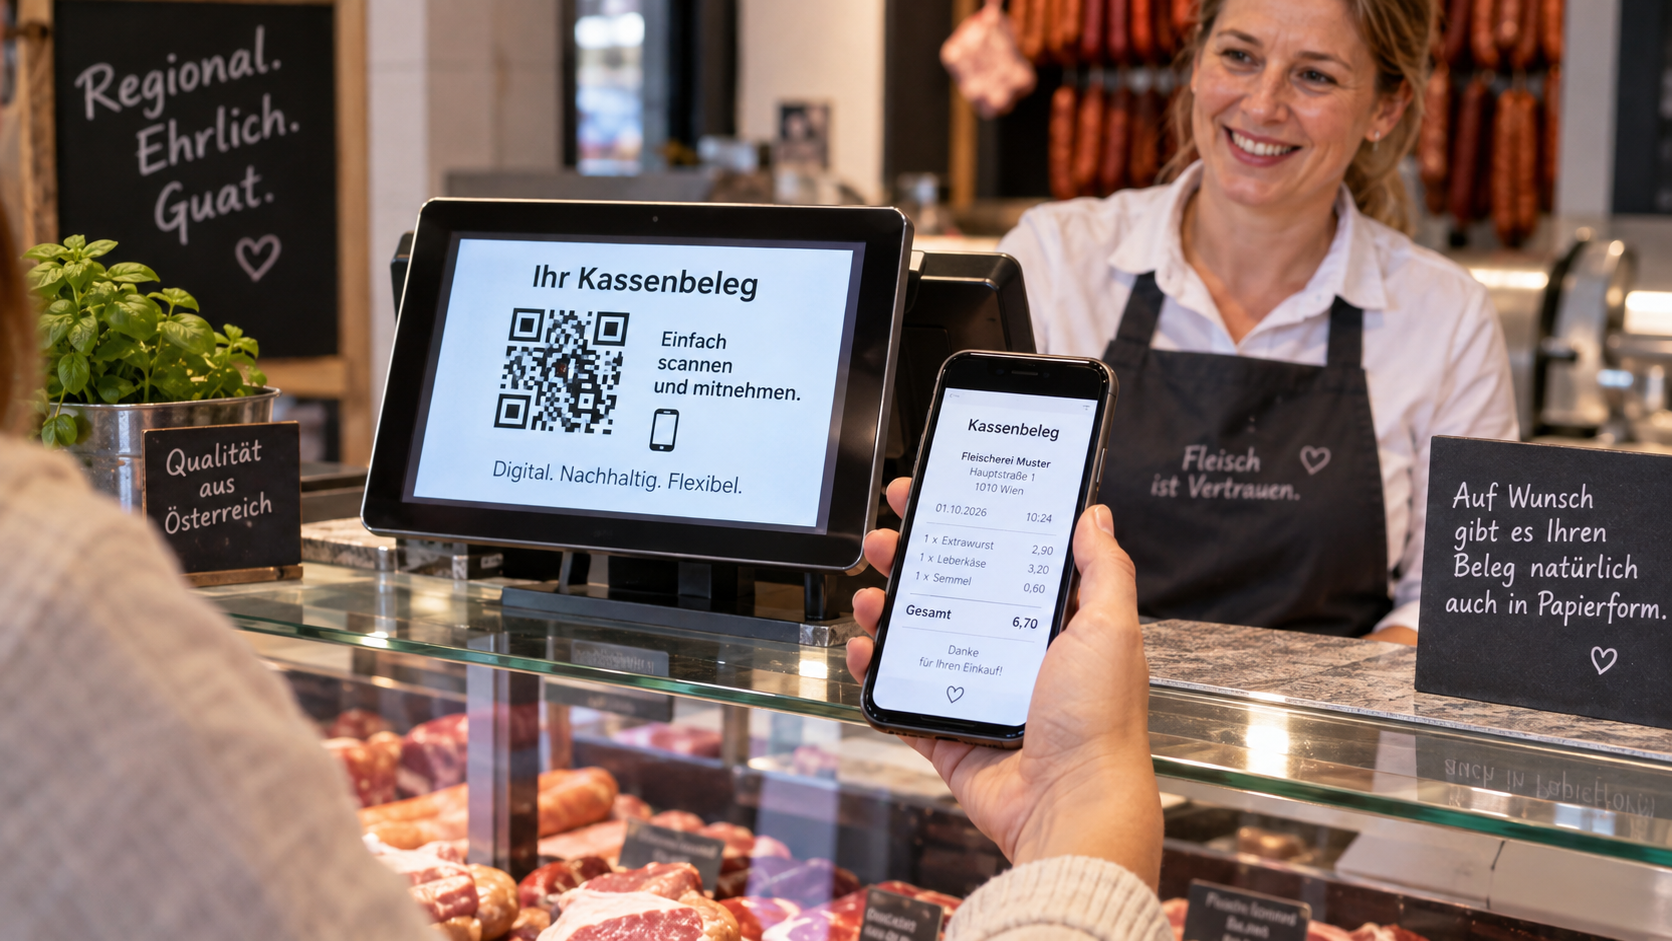
Ein Stück Extrawurst, zwei Paar Frankfurter, ein Leberkäsesemmerl – und anschließend automatisch der kleine Papierstreifen aus der Registrierkasse. Dieser alltägliche Ablauf kann sich in Österreichs Fleischereien ab 1. Oktober 2026 ändern. Dann tritt eine neue Regelung für elektronische Kassenbelege in Kraft, die vor allem Betrieben mit vielen einzelnen Verkaufsvorgängen an der Theke eine praktische Erleichterung bringen kann.
Der Papierbon wird damit allerdings nicht abgeschafft. Kundinnen und Kunden behalten ausdrücklich das Recht, einen ausgedruckten Beleg zu verlangen. Neu ist vielmehr, dass ein elektronischer Beleg wesentlich einfacher als bisher direkt im Zuge des Bezahlvorgangs bereitgestellt werden kann. Grundlage dafür ist die neue Fassung des § 132a Bundesabgabenordnung (BAO), die mit 1. Oktober 2026 in Kraft tritt.
Was sich beim digitalen Kassenbon mit 1. Oktober 2026 ändert
Die Belegerteilungspflicht selbst bleibt bestehen. Wer einen Barumsatz tätigt, muss weiterhin einen Beleg erstellen. Bei Verwendung einer Registrierkasse muss dieser ordnungsgemäß über das Kassensystem erzeugt werden. Als Barzahlung gelten dabei nicht nur Bargeldzahlungen. Auch Zahlungen mit Bankomat- oder Kreditkarte sowie vergleichbare elektronische Zahlungsformen werden nach der BAO als Barzahlungen behandelt.
Der entscheidende Unterschied liegt künftig in der Art, wie der elektronische Beleg zur Kundin oder zum Kunden gelangt. Nach der neuen gesetzlichen Regelung gilt ein elektronischer Beleg jedenfalls dann als verfügbar, wenn der Betrieb der Kundin oder dem Kunden ermöglicht, ihn im Zusammenhang mit dem Bezahlvorgang direkt vor Ort mit einem Endgerät auszulesen.
Das Bundesministerium für Finanzen nennt dafür mehrere Möglichkeiten: Der Beleg kann beispielsweise per E-Mail oder App übermittelt werden, als Web-Download bereitstehen oder direkt auf einem Bildschirm angezeigt werden. Möglich sind etwa PDF-, Text- oder strukturierte Dateiformate.
Für einen Fleischereibetrieb mit klassischem Thekenverkauf dürfte besonders die Lösung über ein kundenseitig sichtbares Display interessant sein. Der digitale Beleg kann dort so angeboten werden, dass die Kundin oder der Kunde ihn unmittelbar mit dem Smartphone übernehmen kann.
Der Kunde muss nicht erst irgendwo einen Beleg suchen
Ein entscheidendes Detail der Regelung ist für die Praxis wichtig: Es reicht nicht, irgendwo im Geschäft oder auf einer Website einen digitalen Beleg bereitzuhalten. Das Finanzministerium bezeichnet die Bereitstellung ausdrücklich als sogenannte Bringschuld des Unternehmers.
Wird der elektronische Beleg über einen Bildschirm angeboten, muss dieser laut BMF der Kundin oder dem Kunden zugewandt sein. Der Beleg muss außerdem lange genug angezeigt werden, damit er im Zuge des Bezahlvorgangs digital mitgenommen werden kann. Ein Ortswechsel soll dafür nicht notwendig sein.
Für die Fleischerei bedeutet das: Ein Display hinter der Verkaufskraft oder ein schwer erreichbarer Bildschirm erfüllt den Sinn dieser Vorgabe nicht. Die digitale Belegmitnahme muss dort funktionieren, wo auch bezahlt wird.
Muss jetzt jede Fleischerei ein Kundendisplay kaufen?
Nein. Das Gesetz schreibt keine bestimmte technische Lösung vor. Weder ein spezielles Display noch ein bestimmtes Dateiformat oder eine bestimmte Übertragungsmethode sind gesetzlich verpflichtend.
Eine Fleischerei kann den elektronischen Beleg beispielsweise per E-Mail übermitteln oder über eine geeignete digitale Lösung abrufbar machen. Ebenso kann eine bereits vorhandene Kassenhardware genutzt werden, sofern sie die gesetzlichen Voraussetzungen erfüllt.
Ob ein zusätzliches Kundendisplay sinnvoll ist, hängt daher stark vom Betrieb ab. In einem Fachgeschäft mit mehreren hundert kurzen Verkaufsvorgängen pro Tag kann eine einfache digitale Lösung interessant sein. Bei einem kleineren Betrieb, in dem ein Großteil der Kundschaft ohnehin einen Papierbeleg bevorzugt, dürfte der praktische Nutzen geringer sein.
Vor einer Anschaffung sollte deshalb zuerst mit dem jeweiligen Kassenanbieter geklärt werden, welche Funktionen das bestehende System bereits unterstützt und ob für die neue Form der elektronischen Belegerteilung lediglich ein Software-Update erforderlich ist.
Der Papierbon bleibt auf Wunsch Pflicht
Die vielleicht wichtigste Information für den Umgang mit Kundinnen und Kunden: Niemand muss einen digitalen Beleg akzeptieren.
Die ab 1. Oktober geltende Fassung des § 132a BAO schreibt ausdrücklich vor, dass der Unternehmer auf Verlangen des Leistungsempfängers oder eines Organs der Abgabenbehörde einen physischen Beleg ausdrucken und aushändigen muss.
Das Finanzministerium geht in seiner aktuellen Information noch einen Schritt weiter. Ein Papierbeleg kann nicht nur unmittelbar nach dem Einkauf verlangt werden. Die Kundin oder der Kunde kann nach Angaben des BMF grundsätzlich noch bis zum Geschäftsschluss jenes Tages zurückkommen, an dem der Umsatz stattgefunden hat.
Damit der betreffende Geschäftsfall gefunden werden kann, muss er entsprechend konkretisiert werden. Das BMF nennt dafür beispielsweise Betrag, Datum, Uhrzeit und die handelsübliche Bezeichnung der gekauften Ware.
Ein Beispiel aus der Praxis: Eine Kundin kauft vormittags Fleisch und Wurst, nimmt den Beleg digital mit und stellt später fest, dass sie für eine Abrechnung doch einen Papierbeleg benötigt. Kommt sie noch am selben Tag zurück und lässt sich der Geschäftsfall eindeutig zuordnen, kann sie den Ausdruck verlangen.
Der Bondrucker dürfte deshalb noch länger an der Fleischtheke bleiben
Die neue Regelung bedeutet also nicht, dass Fleischereien ihren Bondrucker entsorgen können. Wer elektronische Belege anbietet, muss weiterhin in der Lage sein, einen Papierbeleg auszudrucken, wenn dieser verlangt wird.
Auch die Wirtschaftskammer weist darauf hin, dass Betriebe den physischen Beleg weiterhin ausstellen müssen, wenn Kundinnen, Kunden oder die Finanzverwaltung dies verlangen.
Für die betriebliche Praxis ist deshalb eher ein Mischmodell realistisch: Der digitale Beleg wird zur normalen Option, Papier wird bei Bedarf ausgedruckt.
Warum die Änderung gerade für Fleischereien interessant ist
Im Fleischereifachgeschäft treffen mehrere Besonderheiten zusammen: hohe Kundenfrequenz, viele vergleichsweise kleine Einzelumsätze, kurze Bezahlvorgänge und oft mehrere hundert Kassenbons an einem gut frequentierten Verkaufstag.
Genau dort kann eine funktionierende elektronische Belegerteilung Papierverbrauch und Bonrollen reduzieren. Gleichzeitig entfällt bei Kundinnen und Kunden, die keinen Ausdruck benötigen, das automatische Produzieren eines Belegs, der wenige Sekunden später im Mistkübel landet.
Wie groß die tatsächliche Ersparnis ausfällt, hängt allerdings vom jeweiligen Betrieb, der Zahl der Transaktionen und der Akzeptanz der digitalen Variante ab. Ein gesetzlich vorgegebener Wechsel auf ausschließlich digitale Belege ist mit der Neuregelung ausdrücklich nicht verbunden.
Registrierkassenpflicht und Belegpflicht sind nicht dasselbe
Wichtig ist die Unterscheidung zwischen Registrierkassenpflicht und Belegerteilungspflicht. Nach den für 2026 geltenden Regeln müssen österreichische Betriebe grundsätzlich eine Registrierkasse verwenden, wenn der Jahresumsatz je Betrieb mehr als 15.000 Euro netto beträgt und gleichzeitig mehr als 7.500 Euro netto Barumsätze erzielt werden.
Die Wirtschaftskammer weist darauf hin, dass beide Grenzen überschritten sein müssen. Zu den Barumsätzen zählen dabei auch Zahlungen mit Bankomat- oder Kreditkarte vor Ort. Details zu den derzeit geltenden Grenzen bietet die Wirtschaftskammer Österreich in ihrer Übersicht zur Registrierkassen- und Belegerteilungspflicht.
Die Belegerteilungspflicht reicht allerdings weiter. Sie besteht bei Barumsätzen grundsätzlich auch dann, wenn die Umsatzgrenzen für eine Registrierkassenpflicht nicht überschritten werden.
Was weiterhin auf dem Beleg stehen muss
An den grundlegenden Anforderungen an den Inhalt des Belegs ändert die neue Form der Übergabe nichts. Nach § 132a BAO muss ein Beleg unter anderem eine eindeutige Bezeichnung des Unternehmens, eine fortlaufende und einmalige Belegnummer, den Tag der Ausstellung, Menge und handelsübliche Bezeichnung der gelieferten Waren beziehungsweise Art und Umfang einer Leistung sowie den Betrag der Barzahlung enthalten.
Bei elektronischen Registrierkassen kommen weitere Angaben hinzu, die der Nachvollziehbarkeit des Geschäftsvorgangs und der Identifizierung des ausstellenden Unternehmens dienen.
Für eine Fleischerei heißt das beispielsweise: Auch ein digitaler Bon muss ein ordnungsgemäßer Kassenbeleg sein. Ein bloßes Foto des Gesamtbetrags auf einem Kassendisplay oder eine simple Zahlungsbestätigung ersetzt den gesetzlich vorgesehenen Beleg nicht.
Auch die Art der Belegerteilung muss dokumentiert werden
Ein Punkt, der bei der technischen Umsetzung leicht übersehen werden kann: Nach der Information des Finanzministeriums muss die Art der Belegerteilung im elektronischen Aufzeichnungssystem dokumentiert werden.
Fleischereien sollten deshalb nicht nur prüfen, ob ihr Kassensystem einen QR-Code, einen Download oder eine andere digitale Ausgabe darstellen kann. Ebenso wichtig ist die Frage, ob das System den gewählten Weg der Belegerteilung entsprechend aufzeichnet.
Eine improvisierte Lösung außerhalb des eigentlichen Kassensystems ist daher nicht automatisch eine geeignete Lösung.
Elektronische Belege müssen weiterhin ordnungsgemäß gespeichert werden
Auch bei einem digitalen Bon bleiben die Aufbewahrungspflichten bestehen. § 132a BAO verlangt eine Durchschrift beziehungsweise Zweitschrift des Belegs. Diese kann elektronisch auf einem Datenträger gespeichert werden, wenn der Geschäftsvorgang spätestens gleichzeitig mit der Belegerstellung erfasst wird.
Die Aufbewahrungsfrist beträgt sieben Jahre ab dem Ende des Kalenderjahres, in dem der Beleg ausgestellt wurde.
Für Betriebe ändert sich damit an der steuerlichen Dokumentationspflicht grundsätzlich nichts. Der Vorteil der neuen Regelung liegt in erster Linie bei der Übergabe des Belegs an die Kundschaft.
Was Fleischereien vor dem 1. Oktober mit ihrem Kassenanbieter klären sollten
Für Betriebe, die künftig verstärkt auf digitale Belege setzen möchten, lohnt sich deshalb ein kurzer technischer Check vor dem Stichtag.
- Kann die bestehende Registrierkasse einen elektronischen Beleg unmittelbar nach der Zahlung bereitstellen?
- Kann der Beleg direkt an der Kassa mit einem Smartphone übernommen werden?
- Ist dafür ein Kundendisplay notwendig oder kann vorhandene Hardware verwendet werden?
- Wie lange bleibt der Beleg für die digitale Mitnahme sichtbar?
- Dokumentiert das Kassensystem die Art der Belegerteilung?
- Kann auf Wunsch jederzeit weiterhin ein Papierbeleg ausgedruckt werden?
- Wie lässt sich ein Beleg noch am selben Geschäftstag erneut eindeutig finden und ausdrucken?
Gerade der letzte Punkt kann im Verkaufsalltag wichtig werden. Wenn Kundinnen und Kunden einen Papierbeleg nachträglich verlangen dürfen, sollte das Personal wissen, wie ein Geschäftsvorgang anhand von Uhrzeit, Betrag oder gekaufter Ware wiedergefunden wird.
Eine kleine Änderung mit praktischem Nutzen an der Theke
Für Fleischereien ist die Neuregelung keine Revolution der Registrierkasse. Die Pflicht zur ordnungsgemäßen Erfassung des Umsatzes bleibt ebenso bestehen wie die Möglichkeit der Kundschaft, einen Papierbeleg zu verlangen.
Im täglichen Verkauf schafft die Änderung aber erstmals eine deutlich unkompliziertere Alternative zum automatisch gedruckten Kassenzettel. Gerade Betriebe mit hoher Kundenfrequenz können deshalb prüfen, ob sich die elektronische Belegerteilung in ihren Ablauf integrieren lässt, ohne den persönlichen Service an der Theke komplizierter zu machen.
Wer dabei auf eine einfache Lösung setzt, dürfte am meisten gewinnen: bezahlen, Beleg am Kundendisplay digital übernehmen – und wer lieber Papier möchte, bekommt weiterhin Papier.
Offizielle Informationen zur neuen Belegregelung
Die verbindliche gesetzliche Grundlage ist die ab 1. Oktober 2026 geltende Fassung des § 132a Bundesabgabenordnung im Rechtsinformationssystem des Bundes. Das Bundesministerium für Finanzen erläutert die elektronische Belegerteilung und digitale Belegmitnahme anhand der praktischen Umsetzung. Weitere Informationen zu Registrierkassen und aktuellen Umsatzgrenzen bietet die Wirtschaftskammer Österreich.